O País – A verdade como notícia

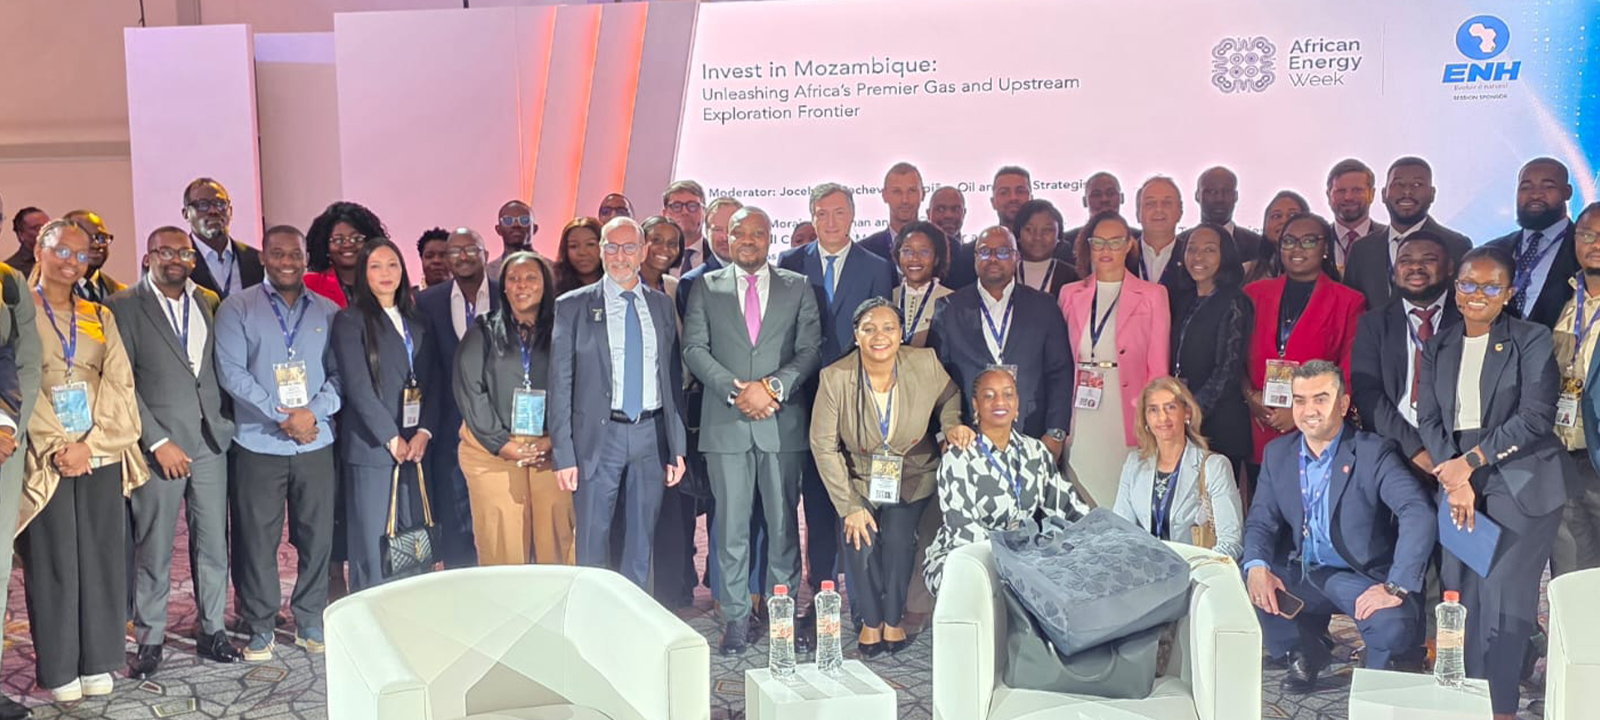
CCMI e ENH mobilizam PME para o sector energético

A Câmara de Comércio Moçambique–Itália e a Empresa Nacional de Hidrocarbonetos  mobilizam pequenas e médias empresas para uma maior aproximação aos investidores internacionais, com o

CCMI e ENH mobilizam PME para o sector energético

A Câmara de Comércio Moçambique–Itália e a Empresa Nacional de Hidrocarbonetos  mobilizam pequenas e médias empresas para uma maior aproximação aos investidores internacionais, com o

Na segunda-feira passada, o governador do Banco de Moçambique, Rogério Zandamela, pronunciou-se sobre a escolha da Kuhanha para gestão de 80% das participações do Moza Banco. O objectivo da conferência de imprensa era dar a conhecer as decisões da reunião de Política Monetária do Banco Central, mas a Kuhanha acabou por ser o tema central.

Como quem estava preparado, Rogério Zandamela falou perto de uma hora das razões que conduziram à selecção do Fundo de Pensões do Banco de Moçambique para dono de um dos bancos mais importantes do país, destacando que não conhece um processo mais transparente no mundo.

Essencialmente, Zandamela disse que a Kuhanha não concorreu à compra do Moza Banco; que a decisão foi tomada num quadro legal apertado; que não há conflito de interesses por ser governador e ao mesmo tempo PCA da Kuhanha; que o uso do Fundo de Pensões foi acautelado; que foi o Banco Central quem foi buscar João Figueiredo para gestor do Moza Banco e que os pequenos bancos enfrentam actualmente problemas de liquidez.

Os pronunciamentos do governador do Banco de Moçambique levantam, no entanto, várias questões desde a contradição entre as declarações dentro da instituição, passando pela possibilidade de conflito de interesses, risco de uso de Fundo Pensões, até ocultação de informação de interesse público e quebra de confidencialidade.

“O País Económico” seleccionou oito pontos e várias perguntas que ficaram por ser esclarecidas pelo Banco de Moçambique após as declarações de segunda-feira. Vamos por partes:   

Contradição

No dia 31 de Maio passado, o administrador do Banco de Moçambique para o pelouro de Estabilidade Financeira, Alberto Bila, anunciou a selecção da Kuhanha para gestão de 80% das participações do Moza Banco. Alberto Bila disse que a empresa gestora de Fundos de Pensões do Banco de Moçambique concorreu com outras entidades e foi seleccionada por apresentar a melhor proposta.

“Feita a verificação da conformidade da entidade seleccionada com os requisitos prudenciais, dentre os quais a capacidade financeira para garantir a estabilidade da instituição, adequação do plano de negócios e dos membros dos órgãos sociais propostos, o Banco de Moçambique constatou que a Kuhanha preenche os requisitos para recapitalização do Moza Banco. Importa realçar que o direito concedido à Kuhanha na qualidade de concorrente seleccionada decorre do facto do accionista Moçambique Capitais ter abdicado do exercício de direito de preferência dentro do prazo estabelecido”, disse o administrador do Banco Central num discurso lido.

Ora, estas declarações contradizem as afirmações do governador do Banco de Moçambique, Rogério Zandamela, quando disse no passado dia 19 – segunda-feira – que a Kuhanha não concorreu à compra do Moza Banco. “Começámos a pensar num plano B, de contingência, e a Kuhanha, para ser franco, não era nenhum concorrente. Ela aparece para concorrer consigo própria, no sentido de que, se a concorrência que fosse posta de uma maneira transparente não produzisse os resultados aprovados pelos accionistas, na reunião de 23 de Janeiro, teríamos uma alternativa para salvaguardar o interesse público”, explicou.

O que ficou por explicar?

Ficou por explicar se a Kuhanha concorreu ou não à compra do Moza Banco, considerando as contradições entre os responsáveis do Banco de Moçambique. Em outras palavras, o que disse o governador do Banco Central não corresponde ao que afirmou o seu administrador para Estabilidade Financeira.

As questões são: qual das duas é a declaração certa? É aceitável, numa decisão crucial e sensível para o sistema financeiro nacional, existirem duas versões sobre o mesmo facto?

Falta de informação relevante

O governador do Banco de Moçambique disse que a sua administração já tinha conhecimento dos problemas no Moza Banco e que encomendou um relatório a KPMG para confirmar as dificuldades da instituição financeira. Rogério Zandamela disse ainda que em dois ou três anos o Moza Banco dará lucros, no quadro do seu plano de negócios.

O que ficou por explicar?

Por que o Banco de Moçambique não divulga ao público o relatório de auditoria ao Moza Banco se se trata do instrumento orientador para intervenção na instituição financeira?

Por que o Banco de Moçambique não apresenta também o plano de negócios do Moza Banco e a informação financeira sobre a Kuhanha para comprovar a viabilidade da selecção do seu Fundo de Pensões e a produção de lucros em dois ou três anos pelo Moza Banco?

Considerando que o relatório de auditoria determinou a injecção necessária e, eventualmente, levantou as falhas de gestão e a característica do crédito mal parado, entre outra informação, não seria de interesse público a sua divulgação para compreensão das decisões do regulador?

A Assembleia da República aprovou, em 2014, a Lei de Direito e Acesso à Informação que no número 2 do artigo 4 estabelece que o exercício do direito à informação rege-se pela máxima divulgação de informação, interesse público, transparência das entidades públicas e privadas e permanente prestação de contas aos cidadãos. A questão é: o banco regulador está a prestar toda a informação necessária aos cidadãos em obediência à Lei de Direito e Acesso à Informação? O relatório de auditoria ao Moza Banco é informação classificada? – a que reporta dados cuja natuerza seja considerada, conforme o caso, segredo de Estado, confidencial, secreta ou restrita? Se é, por que o Banco Central não o diz?

Conflito de interesses

O governador do Banco de Moçambique defendeu que não há conflito de interesses por desempenhar simultaneamente as funções de governador do Banco de Moçambique com as de Presidente do Conselho de Administração da Kuhanha. As suas palavras foram as seguintes: “Eu não era desde o início o PCA (da Kuhanha). Não era porque não queria, cria dores de cabeça. O Presidente da República já me tinha incumbido tarefas muito complicadas e difíceis, e eu não estava preparado para acrescentar outras tarefas. Conversámos dentro do banco, durante meses, e foi-me dito que você é governador e tem de sinalizar que se interessa não só com os trabalhadores que estão no activo, mas também com os trabalhadores que dedicaram toda a vida e hoje são pensionistas. O governador deve ser uma referência para esses trabalhadores. Aceitei esse cargo nesse contexto, mas não quer dizer que tem de ser assim. E eu digo: não queria. Conflito de interesses não há, porque isso não me traz nenhum, é um trabalho a mais que não me traz nada”.

O que falta explicar?

Por que os órgãos sociais do Moza Banco foram anunciados pelo administrador do Banco Central, Alberto Bila, quando se trata de uma aquisição entre entidades privadas, nomeadamente a compra de 80% das participações do Moza Banco pela Kuhanha?

Isto quer dizer que o Banco de Moçambique pode anunciar os órgãos sociais do banco privado Y como resultado da sua aquisição pela empresa privada X?

O Banco de Moçambique usou ou não informação privilegiada de todas as partes para selecção da Kuhanha como principal dono do Moza Banco? Não se conhecendo os concorrentes, fica a impressão de que a Kuhanha terá sido preparada, previamente, para assumir a posição de gestora do Moza Banco. Ou melhor, se a Kuhanha não era concorrente e acabou assumindo o Moza, então, já tinha informação privilegiada sobre a situação do banco, o que sugere, mais uma vez, ter sido uma decisão previamente preparada pelo Banco Central.

Ao afirmar que a Kuhanha fazia parte de um plano B, subentende-se que a autoridade monetária fez uma intervenção em nome do Estado num banco privado, contando com um privado como backup. Isso faz sentido numa economia de mercado?

Pode a intervenção do Estado, no contexto de um plano B, contar com recursos privados?

Por ser PCA da Kuhanha, o governador do Banco de Moçambique terá um papel importante na estratégia do Moza Banco, incluindo a participação nas reuniões de Assembleia-Geral. Onde fica a fronteira entre o árbitro e o jogador?

Ademais, o artigo 35 da Lei de Probidade Pública diz e passamos a citar: “o servidor público deve abster-se de tomar decisões, praticar qualquer acto ou celebrar contrato sempre que se encontre em qualquer circunstância que configure o conflito de interesses ou possa criar no público a percepção de falta de integridade na sua conduta”.

O artigo é esclarecedor: enquanto governador do Banco de Moçambique – entidade pública – e ao mesmo tempo PCA da Kuhanha – entidade privada -, Rogério Zandamela foi exactamente seleccionar… a Kuhanha para gestão do Moza Banco, abrindo campo para percepção de falta de integridade na sua conduta.

Concorrentes de índole duvidosa

Rogério Zandamela afirmou que houve vários tipos de investidores, os tradicionais da praça e outros internacionais. “Todos tinham os critérios aprovados pelos accionistas. Mas, na realidade, esse grupo queria pedaços do Moza Banco e isto não se enquadra naquilo que foi aprovado pelos accionistas e o regulador não pode vender pedaços do Moza ou de nenhum banco. Mas, em muitos países, pode fazer-se: separar o banco bom do banco mau. Estes investidores que queriam comprar o banco em pedaços caíram fora. Havia outros que entendiam claramente que o banco não podia ser vendido em pedaços, mas eram investidores de índole duvidosa que iam criar-nos problemas. Uma boa parte tinha dinheiro, mas não podia demonstrar a sua fonte. O critério foi muito bem feito, quando se pediu garantia bancária, não foi por casualidade, foi para evitar que investidores trouxessem sacos de dinheiro ao Banco de Moçambique para investir no Moza. Queríamos saber da proveniência do dinheiro, queríamos estar seguros de que o Moza Banco não estaria a ser usado para lavagem de dinheiro. E não vou mentir, houve investidores que vieram com essas intenções”, disse.

O que falta explicar?

Em primeiro lugar, estas declarações colocam em causa a seriedade das propostas para aquisição do Moza Banco antes da divulgação pública, afectando a confidencialidade de informação que devia prevalecer até que se torne público os contornos dos concursos.

Não ficou claro, desde cedo, quem são os concorrentes, visto que o Banco Central não revelou. Não há, por isso, matéria suficiente para que o público possa aferir se, de facto, os concorrentes eram de índole duvidosa ou não. Além disso, ao referir que “queríamos estar seguros de que o Moza Banco não estaria a ser usado para lavagem de dinheiro” e que “houve investidores que vieram com essas intenções”, o governador do Banco Central dá a entender que há matéria para polícia. O Banco Central denunciou ou propôs uma investigação aos investidores com intenções de lavagem de dinheiro?

Nomeação de João Figueiredo

O governador do Banco de Moçambique defendeu a nomeação de João Figueiredo para Presidente do Conselho de Administração do Moza Banco nos seguintes termos: “João Figueiredo não veio ao Banco de Moçambique à procura de emprego. Nós fomos atrás dele. Não foi ele que apareceu aqui desempregado à procura de ajuda. Veio porque procurávamos o melhor. Contactámo-lo e ele hesitou. Mas insisti, dizendo que é um assunto de interesse nacional e que “por favor, temos de estar juntos nesse trabalho”. Ele aceitou e fez um bom trabalho, estou satisfeito e, claramente, toda essa especulação de que a Kuhanha foi para manter o João Figueiredo… a coisa mais importante num banco é o plano de negócios, isso é que faz recuperar um banco. O plano de negócios do Moza Banco é sério, diz que esse banco tem de ser recuperado e, no máximo de dois a três anos, tem de dar lucros”.

O que falta explicar?

Em que qualidade Rogério Zandamela nomeou João Figueiredo para presidente do Conselho de Administração do Moza Banco? Foi como governador do Banco de Moçambique ou PCA da Kuhanha? Esta questão resulta de não estar claro em que momento o governador do Banco Central fala como tal e em que momento fala na qualidade de PCA da Kuhanha. Por exemplo, na conferência de imprensa desta segunda-feira Rogério Zandamela falou da compra do Moza Banco como governador ou como PCA da Kuhanha?
O distrito de Vandúzi, na província central de Manica, acolhe, esta sexta-feira, uma conferência de investimentos que tem como objectivo divulgar o seu potencial para catapultar o desenvolvimento daquela região de Moçambique.

Vandúzi foi elevado à categoria de distrito há cerca de três anos.
A conferência é o primeiro evento do género que vai juntar centenas de participantes que operam em diversas áreas de actividades, dentro e fora daquele distrito.

A administradora do distrito de Vandúzi, Eulália Nhatitima, disse, num breve contacto com a AIM, que o evento visa divulgar o enorme potencial que o distrito dispõe para a busca de mais investimentos nas várias áreas de actividade.

“O nosso distrito é rico. Temos um potencial que, se for bem aproveitado, pode desenvolver os distritos, a província e o país em geral. Foi olhando para isso que pensamos em organizar a conferência para mostrarmos aquilo que temos em Vandúzi e dizer que as portas estão abertas para mais investimentos”, disse Nhatitima.

A conferência de Vandúzi, que vai juntar à mesma sala camponeses, empresários de diversas áreas de actividade, incluindo outros convidados nacionais estrangeiros, será antecedida, está quinta-feira, por visitas aos campos de produção e algumas indústrias existentes naqueles distritos.

A sexta-feira está reservada para debates com vários intervenientes da cadeia de desenvolvimento.
A agricultura e pecuária são o nosso forte. Aqui produzimos cereais, hortícolas e leguminosas. Também na avicultura não ficamos atrás. Podemos dizer que somos campeões.”

Os parceiros financeiros de Moçambique consideram a sustentabilidade de grupos de poupança como um dos principais desafios da inclusão financeira no país.

A posição é defendida pela SEEP, uma rede global de aprendizagem que apoia estratégias que criam oportunidades para as populações vulneráveis participarem nos mercados financeiros, e pela FSD Moçambique, uma entidade dedicada ao desenvolvimento do sector financeiro com foco na expansão da inclusão financeira.

Para estas organizações, o que se verifica é que os grupos de poupança são formados por organizações locais ou internacionais e quando terminam seus fundos de apoio, alguns destes grupos acabam se desfazendo.

O facto foi abordado, ontem, numa reunião nacional, em Maputo, entre a SEEP, FSD Moçambique e grupos de poupança. Trata-se de uma iniciativa com o objectivo de propor nova visão de promoção da poupança em Moçambique.

“O desafio está na necessidade de tornar sustentáveis os grupos de poupança, disse a directora da FSD Moçambique, Esselina Macome, à Agência de Informação de Moçambique. Segundo Macome, pretende-se também com os debates ajudar os grupos de poupança a multiplicarem-se de forma segura e num sistema em que os seus membros são protegidos.

O director de programas da SEEP, David Panetta, considera os grupos de poupança sustentáveis, o que não acontece com o sistema que os apoia, que os forma e que interage com eles.

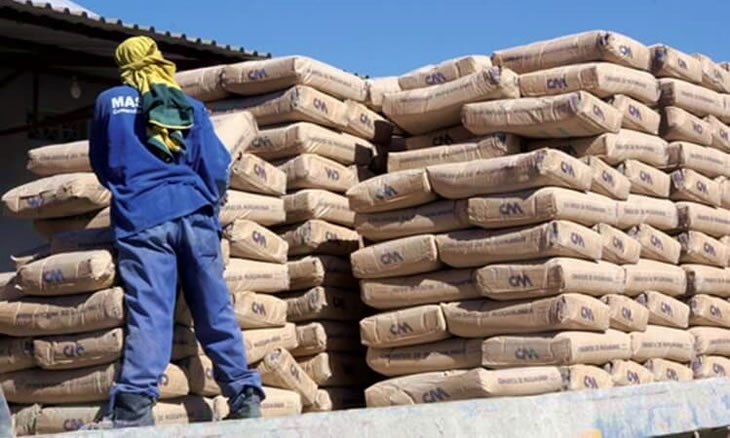
Ano passado, o saco de 50kg de cimento nacional chegou a ser comercializado por 500 meticais, e em certas províncias atingiu 750 meticais, dificultando a execução de obras. A razão estava relacionada com o encarecimento dos produtos importados para o fabrico de cimento, pois, em pouco tempo, o câmbio do dólar saiu dos 30 para 80 meticais.

Hoje, com o dólar na casa dos 59 meticais, o cimento também baixou. A Cimentos de Moçambique assegura que o preço deverá continuar a baixar se a apreciação do metical prevalecer. Neste momento, o saco de 50kg de cimento é comercializado por cerca de 350 meticais.  
Jorge Reis, Director-geral da Cimentos de Moçambique, também fez uma apreciação ao regulamento aprovado pelo Conselho de Ministros para garantir qualidade ao cimento comercializado no país. Reis entende que algumas práticas no fabrico, conservação e transporte baixam a qualidade do produto, e por consequência a qualidade das obras.

A fiscalização das normas do novo regulamento de fabrico, armazenamento, transporte e venda de cimento será feita pela Inspecção da Actividade Económica, que vai desenvolver acções conjuntas com o Instituto Nacional de Normalização e Qualidade.


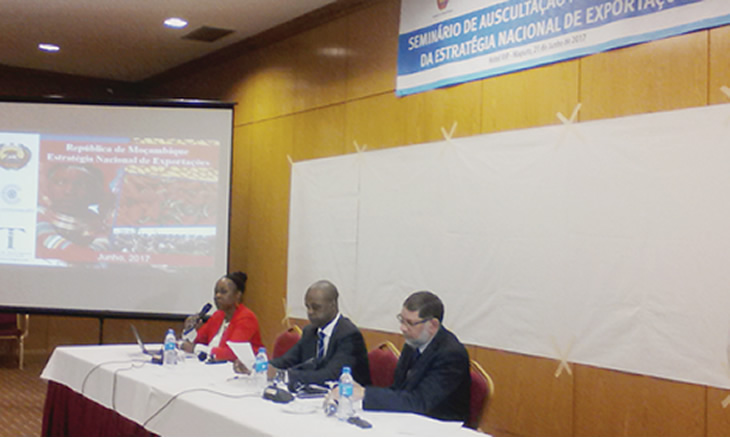
A informação foi revelada pelo Director Nacional do Comércio Externo, Amílcar Arone, durante um seminário de auscultação do sector público e privado para a elaboração do documento final que visa melhorar os níveis de exportação do país.

As exportações moçambicanas são ainda muito baixas porque as pequenas e médias empresas (PME) não cumprem com os requisitos de qualidades exigidos pelos países compradores, defende o Director Nacional do Comércio Externo. Mas dentro do país, os mesmos produtos rejeitados são vendidos, provavelmente, porque as exigências dos consumidores nacionais ainda são baixas.

Na reunião de auscultação, o director nacional do comércio externo, Amílcar Arone, afirmou que o problema das exportações é notável em Pequenas e Médias Empresas que operam no território nacional por serem fracas a nível financeiro.

“As pequenas e médias empresas têm dificuldades, de facto. Não são, financeiramente, fortes em relação às grandes empresas, daí haver necessidade de assistência técnica para que consigam ultrapassar esse desafio”, diz Arone.

De 2014 a 2016, o valor das exportações de Moçambique, incluindo grandes projectos, reduziu de cerca de 4420 milhões de dólares para cerca de 3328 milhões, mostram dados do Ministério da Indústria e Comércio na posse do Jornal O País.

Entretanto, a Confederação das Associações Económicas de Moçambique (CTA), maior organização empresarial do país, reconhece as dificuldades das PME e espera que a estratégia de exportações em elaboração traga soluções. “Esperamos que o processo de auscultação dos sectores público e privado encontre a devida harmonização sobre como serão quantificadas e estratificadas as intervenções. É necessário, sobretudo, que estas tenham devido enquadramento na produção do documento final ”, afirmou Mubarak Abdulrazac, da CTA.

O seminário de auscultação que contou com a participação do sector público e privado, assim como os parceiros de cooperação visa definir os principais produtos a serem exportados e identificar as medidas apropriadas para que as pequenas e médias empresas consigam cumprir com as exigências do mercado internacional.

“A estratégia permitirá a racionalização dos recursos e a identificação de áreas prioritárias para a orientação dos esforços de atracção de investimentos aos operadores do comércio externo”, projecta o Ministério da Indústria e Comércio.

A reunião realizada na capital do país é a terceira e juntou pessoas vindas da região Sul do país. Outras duas aconteceram nas regiões Norte e Centro do país. Depois de ser elaborada a proposta, o documento vai novamente a discussão nas três regiões do país e só daí sairá a estratégia final de comércio externo, explicou Arone.

A Estratégia Nacional de Exportações responde ao Plano Quinquenal do Governo 2015-2019, que define como um dos objectivos a promoção da industrialização orientada para a modernização da economia e para o aumento das exportações.

O documento está a ser elaborada pelo Ministério da Indústria e Comércio com o apoio e assistência do Secretariado da Commonwalth.


A Inspecção-Geral do Trabalho (IGT) detectou, pela segunda vez, irregularidades na empresa Lianhe Africa Agriculture CO, Lda, que se dedica à produção e processamento de arroz e voltou a suspender as suas actividades.

À semelhança da primeira vez, em Março, a empresa foi suspensa por incumprimento da legislação laboral, com destaque para a contratação de mão-de-obra estrangeira à margem da lei vigente no país sobre a matéria.

“Do total de 48 trabalhadores que a empresa tem, 12 estrangeiros, todos chineses, tinham sido contratados ilegalmente, o que culminou com a sua suspensão imediata, de todas as suas actividades, para além da sanção à empresa”, lê-se numa nota de imprensa do Ministério do Trabalho, Emprego e Segurança Social. 

Também foram detectadas infracções no que concerne aos trabalhadores nacionais, como é o caso de falta de contratos reduzidos à forma escrita, para além da falta de limpeza e higiene no local do trabalho, o que totalizou oito principais infracções constatadas, que culminaram com o levantamento de autos de notícia (sanção), dos quais seis relacionadas com a higiene e saúde no trabalho e dois referentes à violação de obrigações básicas e passíveis de sancionamento legal.

No mesmo período, para além de se ter registado empresas contratantes de trabalhadores expatriados ilegais e autuadas por serem reincidentes sobre a matéria, em todo o país, a IGT igualmente advertiu outras, tendo em conta a sua filosofia pedagógica, no sentido de, dentro do prazo deixado pelas brigadas inspectivas, corrigirem as irregularidades detectadas.

“Vou ser franco: surpreende-me esse ruído da sociedade pela nossa decisão de gestão do Moza Banco. Eu estava à espera que a sociedade celebrasse”. As palavras do governador do Banco de Moçambique saem embargadas e num tom de desilusão de quem “evitou o descalabro”, mas não é compreendido pelo grande público.

Rogério Zandamela convocou uma conferência de imprensa, ontem, para explicar as decisões da reunião de Comité de Política Monetária, mas foi sobre a Kuhanha que mais falou. E disse o que não foi dito no primeiro pronunciamento sobre a decisão do destino de um dos bancos mais importante do país.

 Afinal, segundo Rogério Zandamela, a empresa gestora do Fundo de Pensões do Banco de Moçambique não chegou a concorrer para a aquisição do Moza Banco. A Kuhanha funcionou como um plano B ou “plano de contingência” usado pelo regulador, após concluir que todos os concorrentes não estavam em condições de gerir o Moza Banco. “Digo com clareza que nós saímos do sufoco que vivíamos diariamente”, desabafou.

À mesa de Zandamela chegaram dois tipos de propostas de aquisição do Moza Banco. A primeira passava pela compra da parte saudável da instituição financeira e a segunda pelo controlo do seu conjunto. A primeira falhou por não estar em conformidade com os termos de referência definidos pelos accionistas, associado ao facto de o Banco Central não ter atribuições legais para a venda de bancos em partes. A segunda foi colocada de lado por acarretar riscos de branqueamento de capital. “Queríamos estar seguros de que o Moza Banco não estaria a ser usado para lavagem de dinheiro. e não vou mentir, houve investidores que vieram com essas intenções”, revelou.

O governador do Banco de Moçambique frisou, ainda, que a decisão de entregar a gestão do Moza Banco à Kuhanha é definitiva, sendo que fica ao critério da empresa colocar as acções no mercado.

Sobre as linhas de força do relatório da KPMG que conduziram à venda do Moza Banco, nem uma palavra. Como o próprio governador do Banco de Moçambique assume, “não é isso que importa, o mais importante é estabilizar o sistema”.


A agricultura é dos sectores menos apetecíveis para emprestar dinheiro, por representar elevados riscos de incumprimento. Mas o fraco financiamento a esta actividade pode ter dias contados, já que a Bolsa de Mercadorias de Moçambique (BMM) pretende introduzir o Certificados de Depósitos, documento que deve ser emitido por esta entidade em benefício dos agricultores e outros intervenientes na cadeia de comercialização. A informação foi, hoje, revelada, pelo PCA da BMM, António Grispos.

O Certificado de Depósitos deve ser remetido às instituições de crédito contendo informações sobre a quantidade e qualidade dos produtos que servirão como garantia para obter financiamento.

Numa primeira fase, o Certificado de Depósitos estará associado a quatro bancos da praça, que vão aplicar taxas de juro bonificadas, de entre 15 e 18%, aos que buscarem financiamento para agricultura por esta via.

A BMM também junta-se ao empresariado, através da Confederação das Associações Económicas, CTA, para apoiar o desenvolvimento da agricultura. Ainda não há nada de concreto, mas pretende-se uma intervenção em toda a cadeia de valor.

O analista da consultora Capital Economics que segue Moçambique considerou à Lusa que o país devia criar um fundo soberano para gerir as receitas do gás e apostar mais na construção de infra-estruturas que diversifiquem a economia.

O que gostaríamos de ver era uma grande parte das receitas do gás a serem usadas num fundo soberano, e mais investimento nas infra-estruturas para ajudar à diversificação da economia”, disse John Ashbourne.

Em entrevista à Lusa, em Londres, o analista reconheceu que o processo de diversificação económica “é muito difícil para os países que estão demasiado dependentes de uma só matéria-prima“, e exemplificou com o Gana, que “é uma democracia pacífica e um país bem governado, e que mesmo assim deu um enorme aumento aos funcionários públicos, deixou a economia desestabilizar-se, o PIB cresceu e depois desceu, e por isso se o Gana teve dificuldades não há razão para estar muito optimista que o sistema político de Moçambique consiga gerir” as receitas do gás.

“Estou céptico que consigam gerir bem as receitas“, vincou o analista, sublinhando, no entanto, que “realisticamente é o gás que vai decidir o futuro de Moçambique nos próximos cinco a 10 anos”.

Para John Ashbourne, “se os negócios do gás andarem para a frente e o país crescer a 20% ao ano como prevê o FMI, o nível de dívida que tem agora será relativamente pequeno face ao tamanho da economia daqui a 10 anos, por isso o nível de dívida pública hoje não é tão importante”.

Questionado sobre o futuro a curto prazo, tendo em conta a divulgação em breve do relatório da auditoria da Kroll ao endividamento escondido do país, o analista confirmou a importância do conteúdo do documento e previu que “deverá ser negociada uma solução com os credores” que detêm os títulos de dívida pública e com os que emprestaram dinheiro às duas empresas públicas que não estão a cumprir as obrigações financeiras.

Não acho que vão entrar em ‘default’ em tudo, mas não vão conseguir pagar tudo, será uma solução intermédia, e depende daquilo que os credores vão aceitar, uma vez que a negociação é feita em bloco e não há uma posição comum dos credores”, vincou Ashbourne.

Devido à falta de confiança nos números apresentados pelo país, “as instituições internacionais e os credores estarão muito hesitantes em confiar que a situação actual é a correcta porque já foram enganados antes, é até possível que o relatório mostre mais dívida escondida”, concluiu.


+ LIDAS

Siga nos

PUBLICIDADE
PUBLICIDADE