O País – A verdade como notícia

Fome Zero é o propósito que Moçambique pretende alcançar e o distrito de Gondola já está a dar o seu contributo.

Localizado na província de Manica, Gondola tem potencial agrícola “invejável” motivado pelas condições climatéricas.

“Na campanha 2019 – 2020 produzimos 290 mil toneladas”, revela a administradora do distrito, Etelvina Ambasse, que descreve aquele ponto do país como “um sucesso”.

No entanto, em meio ao “sucesso” que Gondola tem registado na produção agrícola, há também desafios e a administradora cita à necessidade de construção de represas como um dos principais.

“Estamos a envidar esforços para que os centros de produção tenham represas de água. Essas represas vão permitir que a produção aconteça no ano todo”, expressou a dirigente do distrito, intervindo no painel “Desenvolvimento Local do Agro-negócio”, na MOZGROW.

Entretanto, para além de Gondola que se manifesta como “potente na produção agrícola”, Gurué, conhecida “capital do chá”, na Zambézia, também atravessa momentos de “reanimação de esperanças” quanto à sua potencialidade.

“O que deveria se fazer agora é apostar muito, por exemplo, no fornecimento de maquinaria e assistência técnica”, diz o administrador Costa Chirembwe, para quem o projecto SUSTENTA veio catapultar esse investimento “e já há resultados”.

“Outro elemento que completa a cadeia de valor de produção agrícola é a criação de condições do mercado: sejam eles regimes de feira, ou qualquer que sejam os espaços para que haja a comercialização”, entende.

O administrador de Gurué, Costa Cherembwe e a administradora de Gondola, Etelvina Ambasse, foram oradores no mesmo painel da MOZGROW, evento que foi transmitido na STV Noticias desde a segunda-feira passada, e teve fim esta sexta-feira.

O painel “A modernização da agricultura em África” contou com a participação de dois oradores, nomeadamente, Ghil Harly, CEO da Impact Food em Israel, e Clement Adjorlolo, da Agência de Desenvolvimento da União Africana.


No derradeiro dia da MOZGROW, sendo primeiro a intervir, Ghil Harly defendeu que o continente africano deve tornar-se líder e posicionar-se em questões relativas à agricultura. O orador defendeu esta posição porque, disse, África tem terra, recursos humanos e força de trabalho. Para Harly, muitos países no continente estão a caminhar nesse sentido de desenvolvimento. Entretanto, na sua percepção, tornar o continente destino sério para o cultivo massivo dos ingredientes irá contribuir não só na redução dos custos, mas também fará com que África se torne o mercado a partir do qual todos quererão adquirir produtos, o que constitui uma grande oportunidade.

Para Clement Adjorlolo, existem muitos desafios que afectam a agricultura no continente. “Historicamente, e durante muitos anos, a agricultura ressentiu-se dos impactos das condições políticas que perturbaram a agricultura. Mas, em geral, também diríamos que a agricultura, em África, é afectada pelas condições económicas”. Segundo considerou Adjorlolo, a agricultura africana tem muitos desafios em termos de impacto ambiental e mudanças climáticas, onde nota a degradação dos recursos naturais que limitam o acesso à água, por exemplo.

Ghil Harly entende que a contribuição do continente africano pode ser de ajudar a cultivar os ingredientes, na verdade, a sua contribuição deve ser em duas vertentes: uma é na produção massiva dos ingredientes para os grandes mercados, e isto vai reduzir os custos e deve ser feito de forma eficiente: “vocês têm capacidade e know-how. Na segunda vertente, África pode tornar-se o destino destes produtos para alimentar a sua população; não só para aquela população com capacidade de obter nutrição decente, mas também para todas as esferas da sociedade que queiram abraçar as novas formas alimentares”.

No debate, Clement Adjorlolo reforçou que “temos de olhar a agricultura não como um sector que depende de outros sectores para se transformar. O investimento dos países no sector agrícola não tem sido ao nível esperado, e estes são alguns dos aspectos que transpareceram no relatório bienal, no qual temos mais de 49 indicadores a serem usados para avaliar o desempenho dos países. Nem todos os países estão ao mesmo nível, o seu desempenho varia. Em geral, diríamos que o continente não está no caminho certo, o cenário tem de mudar e poderemos discutir algumas das considerações que devem ser tomadas para devolver o continente ao caminho certo no sentido de alcançar a Declaração de Malabo”.

Na óptica de Clement Adjorlolo, a modernização da Agricultura em África não é uma opção negociável, não é uma opção; “a África precisa modernizar e de adoptar a inovação, uma inovação que vai para além da tecnologia, tem que ser uma inovação que olha para o cenário institucional, o cenário político, para a estrutura dos sistema sociais indígenas capazes de promover a agricultura. Quando falamos da agricultura em África, falamos da produção em pequena escala que constitui quase 80 % da agricultura praticada, e a pergunta é como tornarmos esta agricultura mais produtiva e não nos centrarmos apenas na expansão das áreas de cultivo, pelo que o factor da produtividade total deve ser um dos enfoques na transformação da nossa agricultura através das tecnologias modernas”.

Neste percurso rumo ao desenvolvimento, Ghil Harly disse o uso de tecnologias de irrigação, o uso da informática hoje em dia, pode ajudar os agricultores a produzirem mais, com menos pessoas e a tornarem-se mais eficientes e mais competitivos, acho que é isso. Mesmo tendo que dizer que também, como tudo no mundo actual, há uma tendência crescente de se retomar à agricultura familiar, agricultura orgânica e o uso cada vez menos… isso é uma opção de querer fazer as coisas de uma forma mais natural, isso depende, caso a pessoa não queira engrenar tanto na modernidade, mas acho que a tecnologia não veio para apagar e eliminar a agricultura familiar, a tecnologia existe para ajudar a agricultura familiar a se ligar cada vez mais à demanda, localmente e externamente. A ideia não é de abolir a agricultura familiar, mas sim levá-la ao outro nível, para que possa competir”.

Concordando com Ghil Harly, Clement Adjorlolo defendeu que os agricultores familiares africanos precisam de ter uma agricultura moderna, precisam de muitos apoio, “nós temos que ajudar os agricultores familiares africanos a estarem ligados à cadeia de fornecimento de produtos agrícolas, também precisamos da comunidade internacional para ajudar no aumento da produção e também ajudar a assegurar que a agricultura de África, no seu todo, tenha um papel significativo a desempenhar, primeiro, em alimentar os próprios africanos e precisamos de salvaguardar a agricultura africana, primeiramente das contradições políticas.

Adjorlolo disse ainda que a agricultura africana, na situação em que se encontra, não poderá abertamente competir com agricultura europeia, que possui 400 anos de desenvolvimento, que está bem estabelecida. “Por exemplo, a cebola pode crescer bem em África, temos condições para tal, mas deparamos com situações em que a cebola é importada do Atlântico para os mercados africanos e é barata; esses são os passos práticos que devemos tomar, dizendo que se quisermos com que um pequeno agricultor familiar tenha meio de subsistência e viva honestamente, ele não pode competir com a produção massiva que chega através dos portos, essas são algumas das coisas que precisamos de salvaguardar”.

A União Africana colocou vários quadros e instrumentos com vista a ajudar na transformação da agricultura em África, dando exemplo, existem iniciativas tais como Grow Africa, que traz a parceria pública privada para o financiamento de iniciativas de agricultura. Existe também a plataforma de parceria de agricultura ao nível dos países, que faz parte do processo actual, que consiste em trazer actores do governo e do sector privado. “A nossa abordagem sobre a modernização da agricultura não focaliza apenas na tecnologia, para que possamos ser inovadores, temos que olhar para além da tecnologia e tomarmos em consideração outros processos que fazem com que seja possível o ambiente adequado para a agricultura, esses são alguns dos aspectos que queria destacar”, disse Adjorlolo.

Harly e Adjorlolo consideram que deve haver políticas governamentais no contexto de África. “Será difícil para que vocês possam concorrer, será difícil de criar lobby, precisam de criar influências políticas para fazer com que o vosso governo vos dê incentivos, não me refiro à retirada de impostos, ou impostos de importação dos insumos agrícolas, mas definitivamente pode se dar incentivos às pessoas que compram localmente, nos agricultores locais, portanto, o primeiro aspecto são as políticas, o segundo os incentivos, o terceiro são as associações ou órgãos de aquisições, que dizem aos agricultores familiares, faça melhor o que fazes e nós tomaremos conta da cadeia de fornecimento de produtos, da fixação de preços, do debate, das negociações, da colecta do dinheiro e de tudo isso, a não ser que sigam a educação”.


A promoção do “Ecossistema para o desenvolvimento do agro-negócio” é um dos temas da actualidade, sobretudo, nos países em desenvolvimento. Para analisar os caminhos e as experiências de sucesso neste sentido, Bogolo Kenewendo, ex-ministra do Investimentos e Comércio do Botswana, concedeu uma entrevista à plataforma da MOZAGROW. Acompanhe o pensamento na íntegra.

Como é que nós criamos um ambiente de negócios favorável ao desenvolvimento do Agro-negócio em África?

Primeiro realçar que antes de falarmos de sectores, é importante criar um ambiente de negócios favorável; uma vez criadas as condições essenciais para que todos os negócios decorram sem sobressaltos, isso só já tem em conta os diferentes sectores de actividades, mesmo que não tenham sido especificamente identificados como bolsas de crescimento para a sua economia; em relação ao agro-negócio, olhamos para os aspectos conducentes à posse de terra; aspectos ligados a facilidade de aquisição, transferência ou leasing da mesma; é preciso assegurar que terra produtiva não permaneça ociosa, e que não esteja nas mãos de indivíduos que não estejam a explorá-la para fins agrícolas, eis a razão por que na maioria das políticas de posse de terra, encontramos parcelas de terra agrícola a serem concedidas ao redor das cidades isto para encurtar a distâncias com os mercados consumidores, e isto traz alguma eficiência; o segundo aspecto tem que ver com as políticas do Estado devido a combinação entre a posse de terra, o agro-negócio e as políticas comerciais: as políticas comerciais giram à volta do quão fácil é aceder ou penetrar um mercado, e quanto ao mercado, falamos tanto do doméstico como do externo, para o caso de Moçambique que é um país bem posicionado, o mesmo em relação aos seus produtos agrícolas; dai a importância de ter políticas de comércio favoráveis para que as pessoas possam aumentar as suas exportações e possam também importar; e claro; de tudo que eu mencionei antes, as infra-estruturas são muito importantes; boas infra-estruturas que sustentam um agro-negócio produtivo e aqui falamos das estradas, e há um outro elemento cuja importância nos campos agrícolas tem levantado controvérsia, as TIC’s. Mas a infra-estrutura das TIC’s é muito importante na medida em que permite atrair pessoas e jovens formados e em sintonia com o mundo digital, mas o mais importante ainda é que elas permitem saber, em devido tempo ou em tempo real, o que está a acontecer no mundo e no mercado global; e dai a importância das infra-estruturas das TICs; um outro elemento facilitador importante é a governação no geral; esta determina a facilidade de iniciar um negócio no país, a facilidade de confrontar algumas destas políticas de negócio, e também a questão da corrupção…acho que vou parar por aqui pois podia continuar a falar e a falar…. de todos os outros elementos facilitadores como os subsídios e incentivos fiscais, mas paro por aqui.

Olhando a sua experiência como Ministra do Investimento e Comércio, quais as principais ameaças ao ambiente de negócios em África e quais os principais desafios?

Quer os desafios e não quer saber das oportunidades? Prefiro começar pelas oportunidades e depois veremos os desafios para que não tenhamos as nossas atenções viradas apenas para os problemas; temos que olhar para eles sim mas abrindo caminho para o futuro.

Vamos fazer uma análise FOFA. Ameaças, pontos fortes, oportunidades e desafios ou fraquezas; gostava que centrasse os seus comentários nestes quatro pontos?

Ok, o nosso ponto forte é sermos um continente agrícola, o que nos permite saber o que funciona e o que não funciona. Temos experiências adquiridas do nosso conhecimento indígena, que desde já encorajo a que encontremos formas de o modernizar e não abandoná-lo pois ele incorpora experiências que provaram a sua eficiência nos momentos de seca severa e até antes de começarmos a fazer comércio com o resto do mundo. Dai que este constitui um dos pontos fortes; saber onde é que determinadas plantas crescem, quais os herbicidas ou insecticidas funcionam para determinado fim, isso tudo vai assegurar a qualidade suprema dos nossos produtos. Um outro ponto forte é a nossa conectividade regional como bloco da SADC, como países da região estamos todos conectados e podemos aproveitar essas ligações para o crescimento das nossas indústrias e quando falamos da industrialização, nos referimos em concreto à cadeia de valor; em relação às nossas fraquezas; estamos predominantemente focados ao mercado externo, mercados Europeus, mercados Americanos e isso limita a nossa capacidade de fazer negócios juntos como região, nota-se uma espécie de cegueira em relação aos mercados do Botswana, de Moçambique……eu dizia que os nossos pontos fracos consistiam no facto de conhecermos a agricultura e que somos um continente tradicional e predominantemente agrícola, e que um dos aspectos que tenho encorajados os países e aos agricultores a não perderem é o conhecimento indígena, só temos que adaptá-lo e nele acrescentar tecnologia e assegurar que nos ajude na nossa caminhada, veja que na base desse mesmo conhecimento indígena, nós não usamos produtos químicos ou insecticidas, usamos apenas produtos orgânicos que mantêm as nossas culturas e os nossos alimentos muito saudáveis, e que tornam a nossa indústria bastante lucrativa…e ninguém nos irá retirar esse conhecimento, temos é que capitalizá-lo e maximizar; o outro aspecto é a forma que nós como região estamos conectados e devíamos com base nisso desenvolver uma cadeia regional de fornecimentos entre Moçambique, Botswana, Zâmbia, Namíbia…. devido à forma como os nossos países estão interconectados, bem como a facilidade de movimento de pessoas e bens, então devíamos aproveitar essa vantagem e aplica-la em beneficio do desenvolvimento regional. Agora, como região, o nosso principal desafio é que quando temos o nosso produto na mão, olhamos para o Ocidente, para os EUA etc… como nossos principais mercados, olha isto deixa um fosso muito grande em termos de cobertura das nossas necessidades regionais temos que começar a examinar com cuidado os negócios e os mercados Africanos bem como na forma como fazemos negócios; não estou a dizer que devemos esquecer Portugal ou outros países Europeus, não…estou é a dizer que devemos olhar principalmente para o crescimento dos nossos mercados internos porque neste momento, cada país está a tornar-se cada vez mais proteccionista, mas estamos agora nas negociações da Zona de Comércio Livre e devemos maximizar esse aspecto. Uma outra ameaça à forma como fazemos negócios na agricultura é a introdução de produtos químicos importados; isso é uma negação àquilo que temos feito tradicionalmente; as mudanças climáticas também fazem parte das ameaças pois está claro que a região Austral será bastante assolada pelas mudanças climáticas e aí posso sublinhar o Botswana que terá seca severa, enquanto vocês terão chuvas intensas e isso constitui um grande desafio à agro-indústria.

Um dos aspectos mais importantes é a criação de gado e a pergunta que se faz é que tipo de políticas públicas devem ser adoptadas para o desenvolvimento desta actividade?

A primeira questão que se levanta é saber se tem gado suficiente para poder encorajar as pessoas a abraçarem esta actividade? Se a resposta for não, então a primeira questão a abordar em termos de políticas públicas seria disponibilizar gado, isso indicaria que temos um uma quantidade suficiente de gado a ser distribuído pelas pessoas para estas se iniciarem na actividade; uma das políticas que temos aqui no Botswana é um programa de subsídios. Temos vários empreendedores envolvidos na pecuária e um dos programas está orientado à prestação de assistência e alimentação do gado; um outro programa disponibiliza um número mínimo de cabeças de gado aos criadores, sobretudo os que se encontram nas zonas pobres e vulneráveis. Com base no programa, o criador recebe cabritos, recebe ovelhas e o governo virá mais tarde comprar deste criador para distribuir pelos outros criadores; o mais importante a reter aqui é que é este criador (e não governo) que depois irá vender o seu gado a outros criadores. Um outro aspecto tem que ver com os serviços veterinários, não podemos falar de pecuária sem falar da saúde dos animais, dai a importância dos serviços veterinários…concluindo, diria que há dois aspectos a ter em conta: o lado da oferta e o da procura. Do lado da procura os aspectos importantes são o desenvolvimento; e aqui falamos do repovoamento, da veterinária, acesso a terra e acesso ao mercado; depois pelo meio, nos perguntamos como é que chega ao mercado com as matérias-primas, onde que estas são processadas e como é que o produto chega ao último consumidor…estes aspectos todos são importantes e nos levam àquilo que mencionei antes: ambiente favorável.

Recentemente temos notado que em África e nos países em desenvolvimento existem muitos jovens envolvidos no agro-negócio, mas, às vezes, estes se debatem com algumas barreiras. Gostaria de saber de si que tipo de incentivos podem ser adoptados para permitir o envolvimento de jovens no agro-negócio?

Primeiro é preciso assegurar que haja infra-estruturas e tal como me referi antes, a infra-estrutura informática é muito importante; se queremos incentivar os jovens a saírem da cidade para trabalharem nas zonas rurais é preciso trazer para o campo o mesmo conforto que eles têm nas cidades, nomeadamente água, energia, TICs e outras infraestruturas importantes. E depois o segundo nível é o acesso às finanças. Para qualquer jovem empreendedor, as finanças são importantes; é preciso criar canais que permitam o acesso às finanças por parte dos jovens, que por via disso terão acesso à terra, que por sua vez tem valor diante dos bancos comerciais e outros financiadores; é também necessário envolver os jovens na forma como as políticas são desenvolvidas e isso fará com que estes sintam que as suas preocupações estão sendo captadas pelas entidades reguladoras.

Mas os bancos costumam evitar disponibilizar financiamento aos jovens principiantes por causa do risco. Qual é a sua percepção do risco que é sempre usado como desculpa quando se trata de financiamento?

Essas percepções têm a ver com o facto de não existirem muitos jovens com posse de terra que possam usá-la como colateral; a sua falta de experiência também constitui um risco, dai a importância de instituições como o Fundo de Desenvolvimento assumirem a dianteira nesse aspecto. Uma das formas pode ser através de um mecanismo em que 50% sejam em forma de financiamento e os outros 50% em forma de empréstimo, ou então que o governo assuma a garantia diante dos bancos comerciais por forma a reduzir o nível de risco associado ao crédito aos jovens, aliado a isso, vem a necessidade dos subsídios, e este assunto não é novo, vem sendo objecto de debate na OMC e sentimos que os subsídios ainda ocorrem nos países ocidentais, na Suíça ou nos EUA; dai que os países Africanos devem recorrer aos subsídios para poderem alavancar o seu agro-negócio.

Que tipo de experiência deve ser tomada em conta na concepção de um quadro regulador que crie um bom ambiente de negócio e investimento na agricultura? De acordo com a nossa Constituição, a agricultura é a base de desenvolvimento e gostaria de ouvir a sua opinião.

Não falaria de melhores políticas ou melhores experiências, diria que existem vários casos que podem ser consultados e usados em benefício de Moçambique e de outros países. Aqui iria recomendar que olhássemos para o Relatório do Fórum Mundial de Competitividade Económica como um exemplo, sei também que a metodologia de concepção do relatório do “doing business” do Banco Mundial foi contestada, mas ainda assim penso que há alguns aspectos que podem ser aproveitados. Os dois relatórios têm um capítulo sobre como tornar um país atractivo ao IDE. Podem ser consultadas outras experiências de outros países; por exemplo como é que países do Sudoeste da Ásia se tornaram o celeiro da Ásia e do resto do mundo, tornando-os fornecedores de alimentos de todos nós; agora em relação ao agro-negócio, existem algumas lições a tirar de países como a Austrália; na região Austral da África temos a RSA que é um caso de estudo, embora este tenha alguns desafios relativos à distribuição desigual da terra…cada caso deve ser minuciosamente analisado; mas o mais importante de tudo é que tenhamos um ambiente favorável não só para o negócio, mas também para o investimento. Temos de ter incentivos que atraiam o IDE ao mesmo tempo que estimulem também o investimento doméstico.

Assim como é que podemos envolver o sector familiar nesta cadeia de valor, sabendo que em muitos países Africanos (e a SADC não é excepção) a agricultura é praticada pelo sector familiar, então como é que podemos melhorar a sua capacidade para que este possa produzir mais e vender?

Deixe-me só perceber uma coisa: quando fala do sector familiar refere-se aos agricultores de subsistência? Ok…Olha estes agricultores precisam de apoio em termos de disponibilização de produtos básicos tais como uma parcela de terra, subsidiar a sua vedação, medicamentos e sementes, mas também é necessário estabelecer parâmetros de sucesso. Os parâmetros seriam por exemplo dizer-lhe que se eu vedar os teus 5 hectares de terra, espero que tu produzas x quantidade de sacos de arroz, ou tantas toneladas deste ou daquele produto dependendo dos casos. Esses parâmetros devem ser estabelecidos com vista a assegurar que todos, colectivamente, tenhamos sucesso, o que torna os subsídios comercialmente viáveis, porque de contrário, teríamos um agricultor que só a produz o suficiente para comer, sem qualquer crescimento e assim nunca saímos do ciclo vicioso da pobreza e sem crescimento do agro-negócio.

E que experiências podemos aprender do Botswana sobre essa matéria?

É o que acabei de dizer: fornecemos as sementes, vedamos às farmas, damos subsídios (de aquisição) do tractor…disponibilizamos muitos subsídios ao sector. O único aspecto que temos como desafio e sobre qual sempre nos batíamos quando eu era membro do Governo é garantir o alcance dos resultados; se alguém não alcançar as metas anuais então não terá direito aos subsídios no ano seguinte…o agricultor deve ser incentivado sim mas tem de haver uma espécie de coerção. Por um lado, ele recebe incentivos e por outro, ele deve trazer resultados.

Esta experiência pode ser levada para outros países? Ou seja, uma experiência de sucesso comprovada no Botswana pode ser implementada e trazer os mesmos resultados num outro país da região, tendo em conta as suas características específicas, localização geográfica e exposição às mudanças climáticas? Acha que disso podemos ter benefícios? Ou Moçambique precisaria de criar condições adequadas às políticas e estratégias que tiveram sucesso no Botswana?

Tal como eu disse antes, não podemos pegar uma experiência de sucesso num país e copiar tal e qual para o nosso, isso seria irreal, temos que domesticar adequadamente esta experiência, temos de fazer um estudo de referência olhando para os aspectos que podem funcionar na nossa realidade e não necessariamente os que funcionaram no outro país pois as nossas condições não são iguais; nós somos um país propenso à seca e vocês aí são frequentemente assolados pelas cheias; vocês teriam de avaliar que tipo de subsídios devem ser implementados e que resultados podem esperar, isso podem copiar sim, mas a sua implementação deve ser completamente diferente e devem assegurar que estão em conformidade com as condições específicas de Moçambique.

Muito bem, falemos agora de um outro aspecto curioso, o índice de desenvolvimento humano, na África Austral vemos Botswana como espelho em termos do desenvolvimento, principalmente no índice do desenvolvimento humano, qual é o segredo disso, o que é que os países africanos devem fazer para alcançar essa meta que é bastante apreciada em todo mundo?

Bem, não diria que Botswana é o melhor estudo de caso para o índice de desenvolvimento humano, de uma certa forma investimos tanto na edução para muita gente, ensino primário, primeiro ciclo do ensino secundário e no ensino secundário como obrigatórios e muitos com um bom aproveitamento no ensino secundário são mandados para a universidade pelo governo. Somos capazes de fazer isso porque reinvestimos nas nossas receitas de diamante, estabelecemos um bom acordo com as DBAs no princípio, em como gerimos os nossos recursos naturais e como partilhamos as receitas provenientes dos recursos naturais e isto é algo que me deixou bastante preocupada quando estava em Moçambique no ano passado, quando foi assinado o grande acordo com as empresas americanas para explorarem o gás em Moçambique e a minha questão colocada a alguns dos vossos ministros foi: Será que vocês têm um bom acordo, será que vão obter boas receitas a partir disso, e será que têm um bom plano para reinvestimento? Porque se tiverem, estarão em altura de reinvestir no desenvolvimento do capital humano, mas também estarão em altura de investir adequadamente nas infra-estruturas e deixar um pouco para equipar as futuras gerações em forma de fundo soberano, isto é bastante importante e acho que os países africanos que possuem recursos naturais devem negociar esses contractos muito bem.

Uma das coisas que leva alcance de um bom índice de desenvolvimento humano é a educação, como chave do desenvolvimento, razão pela qual questiono se caso os sistemas educacionais funcionarem bem, será que podem ajudar os países em desenvolvimento a alcançarem os níveis do índice de desenvolvimento humano?

Sim, por isso eu disse agora que a razão pela qual poderá parecer, não é perfeito, porque nós investimos as nossas receitas de diamantes na educação, portanto o ensino primário é obrigatório, caso o aluno tenha um bom desempenho passa para o primeiro ciclo do ensino secundário e para o ensino secundário e se o aproveitamento for bom, é levado pelo governo para a Universidade. Há desafios, como em qualquer outro sistema, mas a prática de investir na educação para todos cidadãos é extremamente importante.

Agora falemos da ligação dos mercados, dada a situação de que em Moçambique por exemplo, há vários principiantes jovens no agro-negócio e empreendedores que estão com vontade de se ligarem ao mercado do Botswana, acha que é possível, existe ambiente político criado em prol dessas condições, com vista a fazer crescer o mercado, o agro-negócio?

Sim, Botswana tem um bom relacionamento com Moçambique, estivemos em Moçambique no ano passado e talvez nos últimos dois anos, três a quatro vezes, essa é uma boa indicação do relacionamento existente e nós tentamos criar um ambiente favorável ao comércio para os dois países, uma área em que possa dizer que foi bastante contagiosa para nós é o acesso ao petróleo e gás via Moçambique, mas com certeza a agricultura poderá ser uma delas. O único desafio que posso destacar é que para realizar trocas comerciais com Botswana tem que fazer parte da União Aduaneira da África Austral, que é SACU, que engloba Botswana, Namíbia, Eswatini, Lesoto e África do Sul. Poderá constatar um pouco que certas tarifas não estão no lugar, mas a comunidade da SADC está a lidar com alguns desses desafios, então temos que olhar para que produtos podem ser exportados para Botswana via SACU, mas com certeza existe cá um grande mercado.

Qual é a sua principal recomendação para a promoção de um ecossistema no ambiente de agro-negócio em Moçambique, África do Sul, Botswana e em qualquer outro país?

Bem, temos que colocar bem os recursos, se de facto quisermos fazer crescer uma indústria, temos que alocar recursos, esta não é apenas uma chamada ao governo, é também uma chamada ao sector privado, temos que fazer a prestação de contas, temos que colocar dinheiro onde de facto ele é necessário porque a expansão do crescimento e a tendência do crescimento para o mundo em avanço estão sempre na agricultura, pode ser agricultura virada ao algodão ou para outros produtos alimentares, o importante é que este é um sector que quase tem a certeza das coisas; nunca irá deteriorar, irá sempre crescer juntamente com o crescimento da população mundial, precisamos de nos posicionarmos adequadamente.

Falemos de um dos actuais acontecimentos, a pandemia do Covid-19, sabemos que as economias da África Austral e de todo mundo estão sendo afectadas por esta pandemia, é necessário que se tomem posições com vista a combater essa pandemia, qual é a sua opinião, qual é o seu principal conselho, o que deve ser feito em particular nos países Africanos e em especial na SADC?

Os governos devem desempenhar o papel central e conduzir as economias principais, neste momento a situação é difícil para várias empresas, os governos não devem se distanciar da oferta de incentivos, dar subsídios, garantindo que se criem condições para o sector privado porque caso não seja feito agora, iremos ter problemas maiores mais tarde, onde as empresas terão que encerrar, as pessoas ficarão desempregadas, vão se perder todas as receitas geradas nas economias, portanto, os governos devem aceitar que devem estar no centro, eles têm que desempenhar o papel central de alavancar as economias durante o Covid-19, por isso é importante para que possamos engajar os nossos parceiros de crédito para garantir que congelem alguns dos empréstimos ou juros a serem pagos durante esses meses difíceis do COVID-19, para que possam disponibilizar esse dinheiro com a finalidade de lidar com as emergências nacionais e assegurarmos que estamos a recuperar as nossas economias. Ao recuperá-las, as reformas, a transformação e os planos de resposta são muito importantes, nenhum país irá aparecer de outro lado, vivendo num mundo de Coronavírus sem possuir um plano e esse plano deve ser elaborado agora e deve ser bastante flexível para assegurar que ao encararmos mais esses desafios, porque nunca antes tivemos experiência de Coronavírus, possamos mudarmos e adaptarmos, mas garantido que o sector privado e os meios de sobrevivência sustentáveis estejam no centro das atenções.

E o comércio é um dos sectores afectados pela pandemia do Covid-19 e algumas pessoas pensam que devido a esta pandemia muitos países poderão adoptar a protecção das suas economias, não estarão mais abertos ao comércio com outros países com quem tradicionalmente têm um relacionamento. Portanto, a minha questão é como lidar com essa protecção, que alguns pensam que provavelmente será efectuada, enquanto as economias precisam de pensar no comércio, o que Botswana produz, provavelmente não seja suficiente para alimentar o povo desse país; na África do Sul, em Moçambique e em outros países precisamos de manter esse comércio, como manter o comércio enquanto as economias estão sendo protegidas pelas políticas?

Uma abordagem proteccionista do comércio neste momento provavelmente deixaria muitas economias com lacunas económicas e isso iria piorar a situação; isso é uma questão de vontade política e provavelmente temos que negociar com os parceiros e informá-los que temos que manter o comércio o mais aberto possível. Esse é que é o debate com a EFCFTA em África, graças a Deus… para a redução de qualquer proteccionismo em que se possa pensar, esta não é a única ameaça para nós neste momento, a outra ameaça é o proteccionismo do capital e a maioria do nosso capital, conforme sabem, vem de países como os EUA, Europa e outros; temos estado a falar com eles sobre o G8 em particular na Assembleia Geral das Nações Unidas e que devem manter e assinar o mesmo instrumento que assinaram aquando da crise de 2009-2010, que consiste em manter aberto o fluxo de capital e que irão permitir com que o fluxo financeiro venha para a África porque, caso contrário, iremos regredir e teremos países que precisam de ajuda ao invés desse comércio.

Os países Africanos estão a abrir gradualmente as suas fronteiras para manter esse comércio. Acha que é uma forma correcta tendo em conta a pandemia de COVID -19? O desafio para todos agora é a protecção das pessoas e as questões sociais são alguns dos aspectos mais importantes que devemos tomar em consideração?

Sim, para ser sincera, não existe o certo ou o errado durante o COVID-19, trata-se de tentativas e quero aplaudir os países que tentam fazer coisas e depois verifica-se que não se pode fazer isso agora, é isso que deve ser feito, não podemos continuar a viver num estado constante desta natureza, temos que tentar fazer coisas diferentes e também trabalharmos as nossas políticas durante esse período de Covid-19; assim sendo, acho que o que a África do Sul está a tentar fazer é recomendável, o que a Namíbia está a tentar fazer é também recomendável, iremos aprender fazendo. Esta é a única forma de aprender, desde que mantenhamos os nossos protocolos, acho que iremos apanhar um ponto de convergência apropriado para nos darmos com o COVID -19.

Como é que o sector agrícola poderá sobreviver na pandemia da COVID-19?

Bem, conforme disse há pouco tempo, a abertura das fronteiras e garantia da facilitação do comércio é uma questão que está ao nível mais alto da vontade política, é preciso vontade política, da vontade técnica mas o que é importante neste momento e o que estamos a fazer aqui, está a acontecer na África do Sul, Namíbia e acho que está também a acontecer em Moçambique é que mais do que nunca, há necessidade de se comprar produtos locais e se apoiar a produção local, esta é uma forma de assegurar que o sector agrícola não seja afectado pela queda da cadeia global de fornecimento de produtos.

O que espera do sector agrícola a médio e longo prazo em África?

Crescimento.

Crescimento?

É isso, sim

Crescimento, mas que tipo de crescimento?

É apenas crescimento, conforme disse há bocado, as tendências mundiais apontam a agricultura como sendo a principal componente, com a introdução da tecnologia, introdução de TICs, seja qual for o caso, a agricultura sempre permanecerá importante, por isso é importante que continuemos a trabalhar em cada área orgânica e assegurarmos que seja uma área bastante produtiva e como países africanos, temos que trabalhar nessas áreas e adoptar a tecnologia quando vier. É importante porque o crescimento do sector agrícola não pode ser recusado.

Que tipo de combinação deve ser feita entre o investimento do governo e do sector privado para garantirmos o crescimento?

Acho que já respondi essa questão, falei disso, acredito que respondi essa questão há pouco tempo quando disse que não deve ser apenas o governo a impulsionar o investimento, também o sector privado tem um papel a desempenhar porque ao governo cabe facilitar o investimento e ao sector privado cabe investir e produzir; portanto, precisamos de ver esses dois intervenientes a desempenharem o papel simbiótico que é necessário.

A razão de colocar essa questão de novo é porque às vezes quando se pensa na agricultura, os investidores querem ver resultados imediatos, mas o ciclo da agricultura é muito extenso que não pode gerar resultados em curto espaço de tempo. Às vezes leva três, quatro ou cinco anos…

Acho que depende de quem olhas como investidor, geralmente as pessoas que investem na agricultura entendem o ciclo do negócio na agricultura e o ciclo da produção, assim sendo, ADFI como Departamento de Agricultura irá, neste momento, te informar que apenas colectamos pagamentos duas vezes por ano porque sabemos que as colheitas são feitas duas vezes ao ano e portanto, teremos os pagamento duas vezes por ano depois do período de colheita, é o que geralmente acontece; e dão um período mais longo às empresas para se fixarem, por isso o Departamento de Agricultura é importante no papel que desempenha, mas quando eu vivia no Gana havia muitos investidores privados que tinham como alvo todo o mercado, desde Portugal, Espanha, EUA e em outros países e porque trabalham nesse espaço, e porque ajudam na cadeia global de fornecimento e na cadeia de valores, eles sabem qual é o tempo necessário para se obter benefícios nessa indústria, alguém que espera ganhar dinheiro depois de três meses, claramente não faz parte dos investidores da agricultura.

Docente e estudantes de nutrição do Instituto Superior de Ciências de Saúde entendem que grande parte dos moçambicanos consome produtos sem consciência do seu valor nutricional. Por isso, os painelistas da Mozgrow defendem a consciencialização dos agregados familiares sobre a dieta alimentar.

O que comemos, como comemos e que valor nutricional carregam os produtos que consumimos?

“A alimentação saudável está, inteiramente, ligada a alimentação equilibrada, que é aquela que reúne cada alimento do grupo alimentar”, começou por explicar, Marta Ndlalane, estudante finalista de nutrição do Instituto Superior de Ciências de Saúde (ISCISA), que de seguida mostrou um exemplo do que seria uma dieta saudável:

“No cartaz “a nossa alimentação” temos todos os produtos que compõem a alimentação saudável. Temos os alimentos de base, que são os que o organismo precisa em primeira necessidade, os construtores, usados pelo nosso organismo para a construção de tecidos, de energia concentrada que o organismo precisa, em pequenas quantidades (não devemos exegerar porque podem nos trazer problemas de saúde”, enumerou Marta Ndlalate.

À Marta Ndlalate junta-se Ágil Come, também estudante finalista de nutrição no ISCISA. “A alimentação consciente é aquela em que a escolha dos alimentos é feita com base no seu valor.. A pessoa deve saber o que comprar como é que pode processar os alimentos de modo a preservar o seu valor nutricional”, indicou Ágil Come.

É uma lógica que, para os estudantes e docente do Instituto Superior das Ciências de Saúde que debateram na plataforma MOZGROW “Alimentação Saudável e Consciente”, não é seguida pela maioria dos moçambicanos, o que se reflecte nos elevados índices de desnutrição crónica no país.

“É importante aqui resgatar, de novo, esse tema de alimentação consciente porque esta questão vai muito mais além do que o próprio consumo. Digo isso porque há uma necessidade de aceitarmos a questão da escolha. Como é que os indivíduos escolhem os alimentos para poder compor a sua alimentação. Será que esses indivíduos olham para o rótulo do alimento, olham para a questão da origem do alimento, embalagem, sustentabilidade”, apontou Janete Mabui, docente de nutrição no ISCISA, acrescentando que é preciso que tome em conta a forma como os indivíduos manipulam e conservam os alimentos de forma a preservar o seu valor nutricional.

Debater alimentação saudável e consciente implica, igualmente, desconstruir tabus sobre alguns alimentos e as frutas cujas cascas podem ser consumidas, são um exemplo disso.

“Existe certas frutas que não é possível consumir a sua casca. Há certas propriedades da fruta que estão mais concentradas na casca e que podem provocar problemas de saúde, como as toxinas que estão mais na casca que na fruta”, indicou a estudante finalista de nutrição, Marta Ndlalate.

Por isso, ela defende que há necessidade de ver qual é a casca que podemos consumir. A título de exemplo, temos a maçã que deve-se consumir com a própria casca, mas “o abacate deve se retirar a casca porque ela não digerível no nosso organismo”.

Uma dieta nutricional e alimentação saudável estão, igualmente, ao tipo de produtos que consumimos logo nas primeiras horas do dia. “Nós, como especialistas na área de nutrição e estudantes, recomendamos o não uso de alimentos altamente industrializados. Os refrigerantes têm muito açúcar e isso é prejudicial à saúde. As bolachas são alimentos processados”, rejeitou Ágil Come.

O aspirante a nutricionista defende maneiras dinâmicas de preparar alimentos de forma natural que não levem muito tempo ao acordar para poder consumir. “Temos como por exemplo, os tubérculos. Nós podemos fervê-los no dia anterior. Essa é uma opção saudável em relação às bolachas”, fundamentou.

Os painelistas defendem a consciencialização dos agregados familiares em matéria de uma alimentação saudável e equilibrada como forma de evitar problemas de saúde decorrente dos alimentos.

“É a questão mesmo da consciencialização do consumo do alimento e é por isso que resgatamos o assunto do consumo consciente. Da falta de conhecimento do valor nutricional, do facto de termos que nos questionarmos sobre o que estou a comer, estou a ser oferecido como alimento”, sugeriu Janete Mabui, docente de nutrição.

Os nutricionistas não recomendam o consumo excessivo do hambúrguer por ser um alimento de alta densidade energética e com muitas gorduras saturadas.

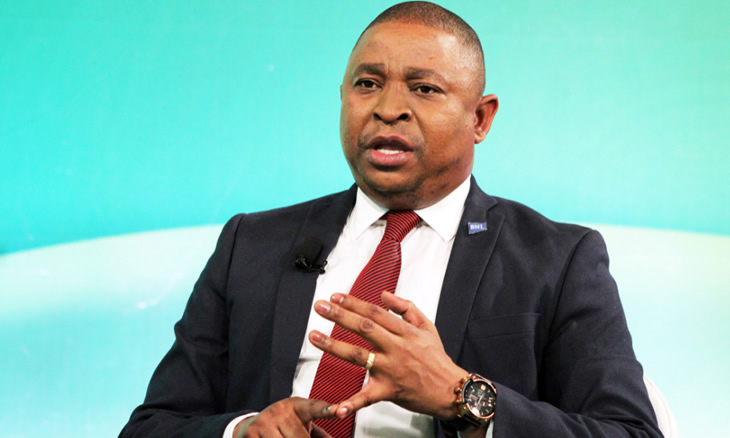
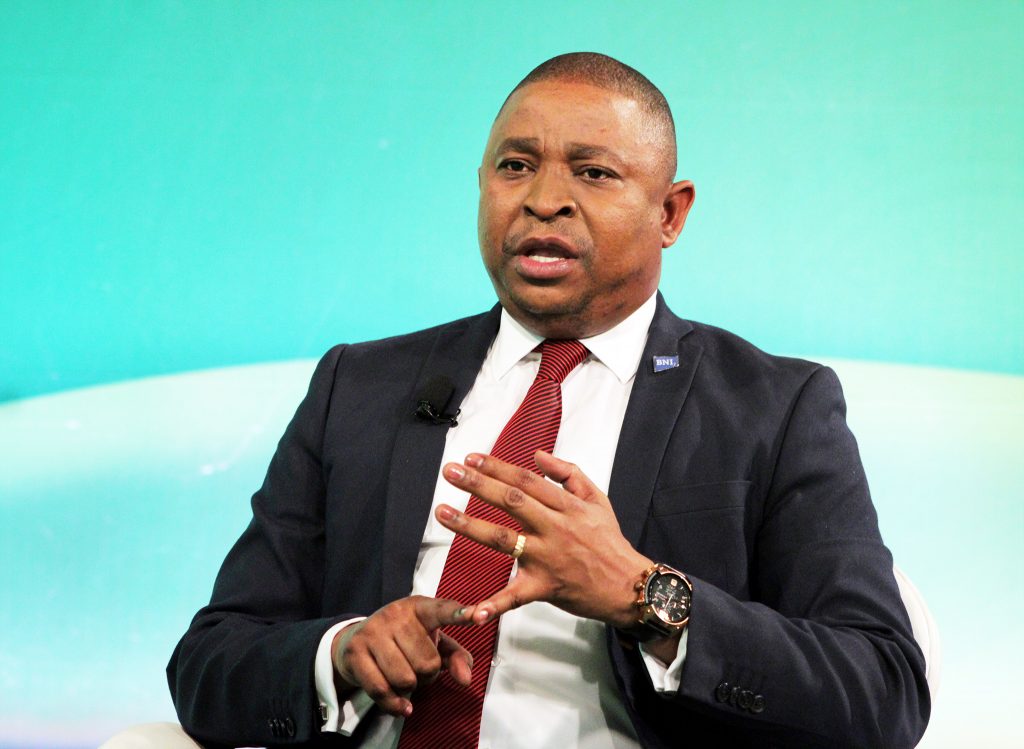
O Presidente da Comissão Executiva (PCE) do Banco Nacional de Investimento (BNI) apresenta estratégia adoptada pelo BNI para o financiamento à agricultura familiar, face as dificuldades que este seguimento enfrenta para o acesso ao crédito bancário tradicional.

Acompanhe na íntegra a entrevista a Tomás Matola, no âmbito da segunda edição da MOZGROW.

O Banco Nacional de Investimento posiciona-se como um banco que aposta para o desenvolvimento sustentável em Moçambique. Qual é a diferença que o BNI tem em relação aos outros bancos comerciais?

A primeira grande questão entre o banco de desenvolvimento e os outros bancos comerciais está na própria natureza. Enquanto bancos comerciais, são bancos, normalmente detidos por investidores privados que, existindo pretendem a maximização de lucros, o banco de desenvolvimento é um banco normalmente detido parcial ou totalmente pelo Estado, cuja missão é promover o desenvolvimento socioeconómico sustentável, financiando projectos de infra-estruturas e o sector produtivo com impacto relevante para a economia. As diferenças são várias, mas eu gostaria de me concentrar em três que a primeira tem a ver com as próprias fontes de financiamento dos bancos, a segunda as condições de financiamento às empresas e a terceira, o tipo de projectos financiados sob ponto de vista de impactos esperados. Primeiro, em termos de fontes de financiamento, as principais fontes de financiamento dos bancos comerciais são os depósitos, que têm a maturidade máxima até um ano, enquanto a principal fonte de financiamento de um banco e desenvolvimento são os recursos públicos, portanto recursos do tesouro que são destinados a promover o desenvolvimento. São transferidos para a economia através de um banco de desenvolvimento. Infelizmente, o BNI foi criado num contexto adverso e até agora não se tem ainda beneficiado desta importante fonte de financiamento que são os recursos do Estado e tem utilizado como principal fonte os empréstimos. Empréstimos obrigacionistas para o financiamento do balanço em meticais, empréstimo bancário de outras instituições financeiras de desenvolvimento, neste caso internacionais, para o financiamento em moeda estrangeira. Portanto, para o BNI, neste momento, a principal fonte de financiamento no painel da segunda edição da MOZGROW, subordinado ao tema: “Financiamento de Transformação de Agro-negócios”, o Presidente da Comissão Executiva do Banco Nacional de Investimento abordou as vários formas de acesso ao crédito bancário pelo sector agrícola no país, os desafios, soluções e as perspectivas do sector agrícola.

Mas há perspectivas que o BNI possa, nos próximos tempos, de facto também ter o financiamento por parte dos fundos públicos?

Sim. Estamos a trabalhar com o Governo para ver se nos próximos anos começamos, de facto, a beneficiar deste financiamento porque só assim vamos, de facto, desempenhar nosso papel como banco de desenvolvimento. Mas nós compreendemos. Estamos a viver períodos de crises. O próprio Governo tem estado a enfrentar dificuldades e é, exactamente, por isso que nós procuramos alternativas para ainda assim continuarmos a desempenhar a nossa função. A outra diferença importante, são as condições de financiamento às empresas. Enquanto os bancos comerciais financiam em condições de mercado, comerciais, sobretudo de preço e taxas de juro de mercado, o banco de desenvolvimento tem que financiar em condições mais acessíveis de taxa e de prazo. Taxas de juro mais baixas, prazos mais longos, quer dizer, mais ajustados o perfil de risco e retorno dos projectos. Exactamente pelo facto de o financiamento do banco de desenvolvimento ser por fundos públicos que são mais baratos, este banco deve repassá-los a economia, aqueles projectos com mais impacto social taxa de juro, também mais baixa. Neste caso que ainda não beneficiamos do financiamento de fundos públicos para o nosso balanço, o que temos feitos é, os empréstimos quem têm estado a financiar o nosso balanço, procuramos negociá-los com os nossos investidores, no sentido de que estejam a taxas de juro mais baixas, a prazos mais ajustados para que também possamos repassar estes cursos em condições acessíveis para as empresas que, efectivamente, demandam recursos mais acessíveis quem têm impacto social para a economia, mas esperamos que quando o país estiver em condições de investir no BNI como um banco de desenvolvimento, conseguiremos dar condições de financiamento ainda mais baixas e acessíveis do que conseguimos agora. A terceira diferença importante tem a ver com o tipo de projectos financiados do ponto de vista do impacto esperado. Enquanto os bancos comerciais perseguem a maximização do lucro, naturalmente que eles olham para projectos apenas, financeiramente viáveis enquanto para nós, para além de serem financeiramente viáveis, os projectos devem ser, socialmente viáveis. Ou seja, nós não olhamos apenas para a viabilidade financeira, mas sim a económica, mas sobretudo a social dos projectos. Isto é, este projecto que impactos vai gerar quantos empregos vai gerar, que ligações empresariais este projecto vai criar, quantos outros negócios este projecto vai mover, em termos de valor, quanto é que este projecto vai gerar de novos impostos. Na verdade, nós olhamos para todos os impactos que projecto poderá gerar para podermos financiá-lo. O que significa que mesmo que o projecto seja financeiramente viável, se ele não nos demonstrar uma viabilidade social, significa que o projecto pode ser financiado via banco comercial, é um projecto comercial. Para dar um exemplo, um projecto poder ser muito bom e financeiramente viável, mas quantos empregos vai gerar, dois ou três, existem esses tipos de projecto. Para nós não nos interessa, a banca comercial pode financiar. Esta é uma diferença também, extremamente importante entre o banco de desenvolvimento e banco comercial. Gostaria de fechar esse ponto, esclarecendo que nós não concorremos com a banca comercial. Pela minha explicação que dei, percebe-se que nós nos complementamos por que muitas vezes, nós entramos onde banca comercial não se interessa.

Muitas vezes, há aqueles projectos que não são muito apetecíveis para a banca comercial porque as taxas de retorno que eram esperadas são mais baixas ou porque o período de investimento é mais longo, no entanto esse projecto tem impacto social, para banca comercial, naturalmente que não vai interessar muito, mas para nós interessa porque tem um impacto social e somos um banco do Estado então temos que entrar para promover esse negócio.

Os objectivos do desenvolvimento sustentável estabelecem entre outros, a fome zero e a agricultura sustentável bem como promoção do trabalho digno. Qual deve ser o papel da banca de desenvolvimento na materialização desses objectivos?

O papel da banca de desenvolvimento tem que ser, essencialmente, encontrar soluções financeiras que sejam ajustadas ao perfil de risco de retorno do sector do agronegócio, nomeadamente, financiar e assistir todos os intervenientes da cadeia de valor do sector do agronegócio, encontrar soluções que permitam a redução do risco e crédito que é perseguido e determinado pelos bancos comercias, o que acaba afectando o nível de acesso o financiamento bancário por parte dos projectos do agronegócio, procurando olhar para cada um dos intervenientes e ver como financiar, como assisti-lo de modo que não se quebre a cadeia. Que haja certeza de que, cada interveniente na cadeia vai ter o mercado e o banco ter garantia de que ele vai gerar recursos para poder fazer face ao financiamento. Portanto, tem que encontrar soluções em termos de instrumentos de cobertura de risco de crédito como fundo de garantia, este é o papel do banco de desenvolvimento, mas também olhando para outra fonte de risco dos projectos do agronegócio, particularmente da agricultura que é a despreparação ou falta de capacidade por parte dos operadores de produção de planos no âmbito de estruturação dos seus negócios, o banco de desenvolvimento tem esse papel de assistir apoiar esses intervenientes, produtores na estruturação dos seus projectos, elaboração de planos de negócio para que eles sejam, de facto, bancáveis. Quer dizer, o banco de desenvolvimento não deve olhar apenas para aqueles projectos que já estão bem estruturados e já são bancáveis. Tem que preparar e assessorar os que tem boas ideias, no entanto não conseguem estruturar os projectos, têm bons projectos, mas não estão bem estruturados, não têm planos de negócio. É papel do banco de desenvolvimento financiar essa estruturação e preparação dos planos para assegurar que estes também passem a ser bancáveis. Isso vai ser importante para a redução do risco de crédito para que esses projectos possam até ser financiados pela própria banca comercial. Outro problema importante tem a ver com a fonte de risco dos bancos, dos operadores da agricultura é a questão, e olhando para o nosso país, de parte significativa da produção agrícola, ser por produtores familiares e são que praticam a agricultura, basicamente, de subsistência, não mecanizada, utilizam semente de fraca qualidade ou não certificada e, consequentemente, o nível de produtividade é baixo e o rendimento também vai ser baixo. É papel do banco de desenvolvimento criar condições para o financiamento, a mecanização da produção, ma também criar condições para a utilização de semente de boa qualidade, certificada e também criar condições para capacitação dos produtores para assegurar o aumento da produtividade e do rendimento. Fazendo isso, garante-se a redução do risco de crédito associado à agricultura e nessas condições a agricultura estará em condições de ser financiada pela própria banca comercial. Portanto, estando perante uma agricultura mecanizada, que utiliza semente certificada, que aumenta a produtividade e criando condições para que esta produção seja colocada no mercado, apoiando os outros intervenientes na cadeia, nomeadamente os agro-processadores e os comerciantes que colocam a produção no mercado então o nível de risco reduz porque os bancos têm a garantia de que estes produtores vão se concentrar apenas na produção, vão aumentar a produtividade, tem alguém a quem entregar, tem onde colocar aos distribuidores ou agro-processadores. Portanto, é mais fácil financiar esse agricultor porque há garantia de que os recursos vão ser reembolsados e vai conseguir, de facto, vender, portanto, este é que é o nosso grande papel como banco de desenvolvimento.

Assistência e assessoria aos produtores na elaboração de projectos – E no caso específico do Banco Nacional de Investimento, que tipo de assistência tem sido dada aos agricultores em termos de elaboração, estruturação dos seus planos de negócio?

Nós, conforme disse no início, quando olhamos para a agricultura, olhamos para toda cadeia. Nunca olhamos para um ponto porque aí é comprar o risco e vai ser muito difícil ter o reembolso do valor. Portanto, nós procuramos sempre integrar os intervenientes. Sempre que financiamos um ponto, é porque temos a certeza da sua ligação deste interveniente com os outros que vão garantir, efectivamente, que consiga vender. Como é que nós fazemos isso? No banco, nós temos dois grandes segmentos. O seguimento da banca de desenvolvimento que é responsável por assegurar o financiamento bancário tradicional depois do seguimento da banca de investimento, responsável por assegurar a assessoria financeira na estruturação dos projectos e elaboração de planos de negócio. O que nós fazemos, desenhamos projectos em que identificamos produtores com potencial de um lado e por outro identificamos distribuidores e agro-processadores que também tenham mercado. Olhamos, igualmente, para o seu mercado final e depois para toda a cadeia para ver como é que podemos apoiar toda ela. Os primeiros produtores, que tipo de apoios precisam? Antes mesmo do próprio financiamento, eles precisam mesmo de assistência para a elaboração e estruturação dos seus projectos e aí nós fazemos esse trabalho através do seguimento banca de investimento, mas também através de parcerias com outras instituições do Estado cuja função é promover o desenvolvimento de pequenas e médias empresas, neste caso o IPEME e ele (IPEME) se encarrega de estruturar e elaborar um plano de negócio e apoiar esses produtores. No projecto que nós desenhamos inclui essa componente para o pagamento do IPEME, porque ele está a prestar aqui um serviço. Com projectos bem estruturados, nós entramos e financiamos e depois de financiar, garantimos, através das nossas áreas específicas, mas também da parceria com IPEME e outros intervenientes, como a Agência do Vale do Zambeze, a assistência ao acompanhamento o processo produtivo para assegurar que, de facto, esse beneficiário vai cumprir com o que foi programado. Uma vez feita a produção que estes produtores tenham mercado para colocar ou têm distribuidores por entregar, se forem produtos que sai da machamba como acabados ou têm indústria de agro-processamento para entregar e nós procuramos ver como é que assistimos esses intervenientes. Como é que podemos financiar os distribuidores e os próprios produtores industriais. Então, os financiamos para assegurar que esses vão comprar a produção e depois colocar no mercado. Portanto, assim conseguimos fechar a cadeia e assegurar sucesso nessas operações. Só para dar um exemplo, nós temos estado a contribuir muito para a exportação de cereais como milho, soja e gergelim, mas também de castanha de caju. Fazendo isso, nós conseguimos que estes agro-processadores integrem os produtores familiares sem precisarmos de financiá-los directamente porque nós conseguimos influenciá-los através do financiamento aos agro-processadores. É assim que nós procuramos actuar. Primeiro na própria assistência para assegurar que os projectos estejam bem estruturados, no financiamento para a produção e depois na assistência e financiamento a toda cadeia para assegurar que ninguém fique sem gerar receitas porque tem problemas de colocação no mercado.

A agricultura e o agro-negócio, de uma forma genérica, são sectores estratégicos para o desenvolvimento do país, a questão que coloco em relação a esta afirmação é que avaliação faz da disponibilidade e acessibilidade de o financiamento para este sector em Moçambique?

O nosso entendimento é que a disponibilidade e o acesso ao crédito bancário tradicional para o sector do agro-negócio ainda têm muitos desafios. Entendemos que ainda é insuficiente. Mas é o PCE do BNI defende que os programas governamentais têm sido alternativas, determinantes para financiamento à agricultura familiar ciso explicar porque razões para não se perceber que os bancos já não querem financiar por causa do tipo de agricultura que é praticada. O nível de risco acaba sendo alto porque sendo a agricultura familiar não mecanizada, que utiliza pouca semente certificada, a produtividade é baixa e, consequentemente, rendimento será baixo e isso eleva o risco de crédito, a probabilidade deste produtor gerar não crédito. Mas a outra fonte de risco nesta aspecto é depois da produção, a própria colocação, portanto aqui a ausência de integração dos vários intervenientes da cadeia faz com que o risco seja alto porque mesmo lhe financiando e produzindo, não havendo certeza de onde ele vai colocar o produto, isso eleva o risco do negócio. Depois a terceira fonte é a questão da incapacidade de os próprios produtores familiares, que são a maioria dos produtores agrários em Moçambique, de estruturação dos próprios projectos. Não havendo essa capacidade de estruturação dos projectos, isso limita o seu acesso ao crédito bancário tradicional. Por causa desses factores, posso dizer que o acesso ao crédito bancário tradicional por parte da agricultura ainda é um grande desafio. No entanto e porque o Governo sempre reconheceu a importância estratégica da agricultura estas dificuldades que a agricultura enfrenta face a banca, o executivo sempre criou alternativas de financiamento a agricultura, projectos que visem financiar a agricultura. Actualmente, por exemplo, o Sustenta, mas antes do Sustenta, o FDA é uma instituição do Governo que sempre trabalhou na promoção e financiamento para o desenvolvimento a agricultura, o antigo Incaju, também é uma instituição criada para fomentar a amêndoa da castanha de caju e tantas outras instituições do Estado, que sempre trabalharam na criação de fontes alternativas para apoiar a agricultura. É exactamente por isso que a agricultura continua a liderar, em termos de contribuição dos sectores no nosso Produto Interno Bruto, com cerca de 25% em média, historicamente, a agricultura é o sector com maior contribuição, mesmo com essas dificuldades e acesso ao crédito porque o Governo sempre prestou especial atenção e sempre criou alternativas de financiamento a agricultura para que ela continue a liderar a produção em Moçambique. Agora, com o Sustenta e outros programas acredito que a contribuição o agro-negócio vai melhorar e com o banco de desenvolvimento que é o BNI que também vem apoiando de forma muito forte e que tem projectos em carteira que ainda vai implementar no apoio ao agro-negócio, naturalmente que a contribuição da agricultura vai aumentar. O nosso objectivo é que consigamos substituir as importações, particularmente dos produtos alimentares porque não entendemos que não se justifica que, com as condições climatéricas que nós temos, a terra que temos e o seu nível de fertilidade, continuemos a importar comida, por exemplo, da África do Sul. Então, o grande desafio é esse e nós estamos para contribuir e continuaremos, de facto, a contribuir.

Olhando para essa questão que Dr. Matola acaba e levantar que tem a ver com a estrutura da nossa agricultura associada, por algumas fragilidades, que não obstante a existência delas, ela continua dando a sua contribuição de acima de 20% do PIB, uma das coisas que se coloca tem que ver com o risco que o sector da agricultura representa para a banca. Dr. Matola falou disso, mas queria conduzir essa questão na perspectiva de factores de produção, terra, trabalho e capital. Qual é o elo mais fraco neste trinómio?

Provavelmente seja capital porque terra temos, trabalho também temos embora haja desafios sob ponto de vista de qualificação dos trabalhadores do sector, mas trabalho nós temos muita oferta na agricultura. O sector da agricultura, como indicam as estatísticas, é um dos que mais empregam em Moçambique. O ele mais fraco, eu entendo que seja o capital porque com o capital conseguimos mitigar o impacto do facto de a nossa mão-de-obra não ser qualificada. Podemos, com capital, financiar a formação dos técnicos que trabalham no sector da agricultura. Portanto, o elo mais fraco é o capital. É por isso que o Governo tem estado muito a apostar na disponibilização de recursos financeiros para o financiamento à agricultura e nós, também, como banco de desenvolvimento temos um papel importante na mobilização de recursos financeiros nos mercados internacionais a taxas de juro mais acessíveis para nós para que nós também possamos repassar esses fundos ao agro-negócio a taxas de juro mais acessíveis. Portanto, resumindo, o grande desafio entendo que seja o capital.

Olhando para esta cadeia de produção, há alguma corrente de opinião que olha para esses grandes projectos de financiamento a agricultura como sendo bons, mas de certa forma há um receio de que esse massivo investimento que se está a dar a nossa agricultura sem uma cadeia de valor cada vez mais sólida e robusta e estruturada possa gerar uma cris de super produção a médio e longo prazo. Qual é a sua opinião em relação a esse ponto?

A minha opinião é de que esses investimentos para o sector do agro-negócio devem, também, incorporar uma componente de estruturação de toda cadeia para mitigar esse risco. Ou seja, o investimento na agricultura, não pode se apenas na produção. Porque se o investimento for apenas na produção aí vamos ter esse problema de super produção, mas se o investimento for na produção, mas também na integração dos outros intervenientes da cadeia, portanto produção, agro -processamento e distribuição, aí nós conseguimos mitigar esse risco. É preciso olhar, também, para os elementos que são essenciais para assegurar essa integração: a questão das infra-estruturas. Ainda que haja produção, compradores, indústria para transformar, continuarmos com dificuldades para aceder a alguns locais de produção, aí o risco vai prevalecer. Significa que esses investimentos massivos para a agricultura, devem incorporar uma componente para assistir toda a cadeia. Entendo que o programa Sustenta, os seus mentores olham para isso e percebi, quando li, que está assegurada essa questão. O programa Sustenta, para além de integrar todos os intervenientes, ele assegura o melhoramento de todas infra-estruturas necessárias para o escoamento da produção e assegurar que a produção saia dos pontos de produção para os mercados, centros de processamento, a custos de transação mais baixos. O grande problema da ausência de infra-estruturas é que isto eleva os custos de transação, mesmo que a produção chegue aos mercados, vamos constatar que chega lá a um custo mais alto daí que os preços ficam menos competitivos que a produção importada e isso acontece. Nós temos exemplos. No mercado do Zimpeto, temos produção local, alguma até de Maputo, que, em termos competitivos, não consegue competir com a produção que vem da África do Sul que atravessou a fronteira, pagou impostos por causa dos custos de produção. Muitas vezes os custos de produção estão associados aos custos de transação quando as infra-estruturas não são muito boas e não permitem o acesso fácil às zonas de produção. Em suma, os investimentos ao agro-negócio devem olhar não só para a produção, mas para todos os intervenientes da cadeia. – Sob ponto das nossas estatísticas, os actores que estão envolvidos na agricultura, 90 praticam a agricultura de subsistência ou familiar. A questão que se coloca é como garantir que esta produção do sector familiar possa beneficiar destes apoios, tendo em conta que o objectivo fundamental é fazer com que gradualmente, os agricultores familiares passem para uma agricultura mecanizada com toda a tecnologia possível que lhes possa produzir dentro daquilo que são só prazos já previstos e disponibilizar no mercado em tempo útil para que possa também em tempo útil fazer face às suas obrigações financeiras que possam contratar junto à banca, no caso concreto junto do Banco Nacional de Investimento. O meu entendimento é que, nesta fase em que estamos, quer para o BNI, com banco para o desenvolvimento, quer para os bancos comerciais, não é fácil financiar directamente os produtores familiares. A estratégia que nós adoptamos é utilizar integradores desses produtores familiares, nomeadamente os grandes produtores e a indústria de agro-processamento. Nós financiamos os grandes produtores nos grandes centros de produção e a indústria de agro-processamento a taxas de juro mais baixas e acessíveis sob a condição de eles integrarem os produtores familiares. O que significa que os produtores familiares vão ter acesso a esse financiamento de forma indirecta. Os integradores vão distribuir os insumos de produção, incluindo a tecnologia e equipamento sob a forma de crédito com a garantia de que, uma vez feita a produção, eles vão tomar a produção. O que significa que aqueles produtores familiares vão ter acesso a tecnologia, insumos, equipamentos, a assistência e vão produzir, mas a preocupação deles vai ser só produzir porque eles já sabem que, uma vez produzido, têm onde colocar. Do lado do banco, tem garantia de reembolso porque sabe que este grande produtor, agro-processador financiado tem estrutura que permite ao banco fazer análise de crédito, de risco e decidir se de facto tem mercado para colocar a sua produção. Então o banco está mais seguro em financiar o grande produtor. Do lado dos produtores familiares, porque eles agora têm equipamento, insumos e semente certificada incluindo a assistência a produtividade aumenta e quando a produtividade aumenta, aumenta o rendimento. O que vai acontecer é que ele, com aquele aumento, já vai ter capacidade de, por exemplo, se deslocar para agência do banco comercial do seu distrito para fazer um depósito. Passa a ter a capacidade de ir, como particular, porque muitos dos agricultores familiares não estão estruturados como empresa. É por isso que nós não como financiá-los directamente. Mas como particular, porque ele já tem rendimento garantido, vai ter capacidade de se deslocar ao banco e pedir um empréstimo para comprar uma viatura ou fazer sua casa. O banco vai estar confortável porque sabe que ele está a produzir e logo a seguir tem comprador. Então aí o risco de crédito reduz. Ou seja, nós, com a nossa actuação, sem financiar directamente os produtores familiares, contribuímos para o aumento do seu rendimento para depois criar condições para ele passem a utilizar a banca comercial. É por isso que dizia que a banca para o desenvolvimento e a comercial se complementam porque tudo que fazemos depois vai gerar negócio para a banca comercial. Essa é a actuação.

Nas áreas de actuação, quando falamos das alternativas de financiamento para o sector o agro-negócio, não sob de vista daquilo que o BNI tem, mas as áreas que tem sido estratégicas sob ponto de vista de apoio?

Os apoios que temos dado ao agro-negócio, tem a componente da assistência técnica na componente da estruturação de projectos e a do próprio financiamento. Nós financiamos directamente ao micro pequenos agricultores, aqueles que já estão estruturados como empresas e têm toda a formação legal e financeira que nos permite avaliar e para os produtores familiares, nós intervimos através de financiamento aos integradores, aos grandes produtores e agro-processadores. Os nossos financiamentos são o médio e longo prazo. Todos os financiamentos de curto prazo estão atrelados a um financiamento de longo prazo. Do ponto de vista de impactos, na nossa actuação no agro-negócio, só nos últimos três anos e até a agora a nossa carteira é de cerca de 1.5 mil milhões, geramos empregos directos e indirectos cerca de 63 mil empregos, ou seja, beneficiamos 63 mil famílias. Em termos de beneficiários totais, estamos a falar de 300 mil. Em termos de produção, estamos a falar de cerca de 83 mil toneladas de vários produtos que foram produzidos com a nossa intervenção e em termos de montantes estamos a falar de cerca de 2.5 mil milhões de meticais. Veja que investimos 1.5 mil milhões e em termos de produção gerou-se cerca de 2.5 mil milhões, quase o dobro. Portanto, sentimos que temos estado a contribuir, significativamente, com os nossos produtos para o agro-negócio e mesmo nos casos em que nós não financiamos directamente, que é a agricultura familiar, procuramos influenciar através do financiamento aos integradores e temos estado a contribuir para a geração de rendimento. Em termos de produtos especificamente, voltando a tua questão inicial, nós oferecemos serviços de assessoria, estruturação financeira, elaboração de estudos de viabilidade, mobilidade de recursos financeiros quando nós não conseguimos financiar com o nosso balanço, pedimos mandato do cliente para mobilizar nos mercados internacionais porque há daqueles projectos de agricultura muito grandes que demandam milhões de dólares que, com o nosso balanço, não conseguimos financiar. Nós não rejeitamos porque não podemos financiar, pedimos mandato e mobilizamos e temos estado também a contribuir para agricultura através de financiamentos que são feitos pelos nossos parceiros internacionais. Mas mais ainda nós contribuímos para a redução do nível do risco de crédito, fornecendo instrumentos de cobertura do risco de crédito como fundos de garantia. Temos, por exemplo, um fundo de garantia que estruturamos com o FDA que faz a cobertura do risco de crédito para financiamento a cadeias de agro-negócio até 80 %. Por causa deste fundo, conseguimos que projectos da agricultura fossem financiados a 7% por causa desta cobertura de risco garantido deste fundo. Portanto, esses são outros instrumentos que nós conseguimos providenciar, mas também facilitamos a importação de diversos equipamentos agrícolas através da emissão de cartas de crédito e também emitimos garantias bancárias para facilitar várias transações dos operadores sobretudo na área de agro-processamento.

Que programas de financiamento existem no BNI, visando a promoção do empreendedorismo juvenil em termos de agro-negócio?

Relativamente a promoção do empreendedorismo juvenil, nós temos um programa chamado FAE, que é uma linha de financiamento ao agro-negócio. Tivemos uma fase piloto que foi apenas na região centro do país e cobriu todas as províncias banhadas pelo rio Zambeze e fizemos esse projecto com parceria com a Agência para Desenvolvimento do Vale do Zambeze. Foi um projecto interessante, tanto que agora estamos a mobilizar recursos para expandir o projecto para todo o país. É um projecto que visa promover o empreendedorismo que financia projecto micro e pequenas empresas de jovens, mas mais do que isso a iniciativa financia jovens recém-graduados dos institutos técnicos profissionais de modo que eles ao saírem da formação não engrossem a lista de jovens que estão à procura de emprego, mas têm oportunidades de criar seu próprio negócio empregar-se a si próprios, seus familiares e a sua comunidade. Foi um projecto que teve um impacto muito positivo na região centro, parte significativa dos mercados são abastecidos pela produção desses jovens que nós financiamos. Agora vamos expandir o projecto para outros pontos do país porque foi um projecto muito bem-sucedido e conseguimos criar empresários de zero. Eram jovens que eram singulares, eles conseguiram, com nosso apoio, estruturar em sociedades e empresas e agora são empresários que estão a operar. Queria destacar neste projecto, a parceria que temos com o IPEME, uma entidade de promoção de pequenas e médias empresas pertencente ao Ministério da Indústria e Comércio que é um parceiro muito importante com quem nós trabalhamos, o IPEME tinha a responsabilidade de apoiar todos os jovens na elaboração de planos de negócio para submissão para financiamento. Portanto, todos os projectos que nós financiamos eram projectos que tinham sido alvo de viabilidade com o apoio do IPEME porque naqueles recursos disponibilizamos uma parte para assistência técnica. O próprio IPEME é remunerado quer dizer que não trabalhava de borla. E em todos os nossos projectos procuramos incorporar essa componente que é para assegurar o sucesso. Acreditamos que no próximo ano, esse projecto vai estar em todo o país e vamos poder apoiar mais jovens em Moçambique. Só para dar exemplo de alguns impactos, nós geramos empregos directos e indirectos cerca de 8.500 empregos o que significa que influenciamos 8.500 famílias e em termos de beneficiários finais estamos a falar de cerca de 62 mil pessoas e estamos a falar de cerca de 11.1 mil toneladas de produção de diversos produtos alimentares com maior destaque para tomate, cebola, batata-reno e arroz. Portanto, esses são os produtos de maior destaque, mas há outros e também produção de frangos e ovos. Tudo isso feito por jovens.

Neste capítulo da inclusão, que atenção está a ser dada a mulher rural que está integrada, de certa forma na agricultura e agro-negócio?

Relativamente à mulher, ainda não temos produtos específicos dedicados a mulher, mas o que acontece é que, em todos os nossos projectos e produtos, mulher tem acesso, é elegível e sempre damos um tratamento especial quando se trata de projectos da mulher. Portanto, o tratamento é sempre especial. Vamos no futuro, provavelmente no próximo ano, desenhar projectos específicos para apoiar a mulher, mas ainda assim, nós prestamos atenção nos nossos actuais produtos.

Sem pensar em estágios lineares, que perspectivas se abrem para o futuro tendo em conta a situação da nossa agricultura neste exacto momento?

Eu acho que as perspectivas são muito boas. A recente decisão do Governo de alocar mais recursos financeiros à agricultura, tenho impressão de que vai mudar muita coisa. O programa Sustenta no novo formato não há dúvidas que transformar a nossa agricultura. Nós, também, como banco, estamos a fazer a nossa parte, estamos a mobilizar mais recursos para apoiar a agricultura em toda a sua cadeia de valor. As perspectivas, olhando para esses eventos, na minha óptica são muito boas e acredito que, em poucos anos, provavelmente ainda neste mandato, nós vamos conseguir substituir parte significativa das importações de produtos alimentares. A agricultura, na nossa forma ver, é um sector de presente e do futuro e ainda vai gerar muitos rendimentos, não só para as famílias moçambicanas, mas também para própria economia, no seu todo. Tenho entendimento de que a agricultura vai continuar a liderar a contribuição do Produto Interno Bruto.

Mais menos a dobrar? Estamos a falar de um sector estratégico. Se agora falamos de uma contribuição de 20 a 25%, esperamos que com esse volume de investimentos, essa contribuição possa duplicar nos próximos cinco anos.

Essa contribuição pode duplicar, provavelmente, não nos próximos cinco anos, mas nos próximos dois ou três anos até começar entrada de receitas das operações do gás do Rovuma porque, tenho entendimento de que, nessa altura essas estatísticas de distribuição do PIB por sector vão alterar porque o sector de recursos minerais vai entrar com maior peso. Agora, dependendo da forma como esses recursos vão ser alocados para a diversificação da economia, isso pode fazer com a contribuição da agricultura continue a crescer porque se parte significativa desses recursos forem alocados para apoiar a agricultura, naturalmente que ela vai continuar a aumentar a sua contribuição porque nós o mercado doméstico muito grande para absorver toda a produção da agricultura, mas também temos algum mercado a nível regional. Então temos que começar a pensar que, depois de cobrirmos a demanda local, podemos olhar também os mercados internacionais, tal como alguns subsectores da agricultura têm estado a exportar muito. Portanto, há ainda muito espaço para nós continuarmos a aumentar a produção.

Com isto, Dr. Matola está a considerar que, com uma agricultura bem estruturada e producente, podemos ter, de facto, nos próximos anos, Moçambique a experimentar um crescimento no índice de desenvolvimento humano?

Com certeza porque com o investimento, a agricultura tem essa grande capacidade de afectar directamente os produtores familiares e as zonas rurais. É nas zonas rurais, onde temos maiores índices de pobreza. Agora, se nós apostamos numa agricultura que afecta as zonas rurais, naturalmente que os nossos índices de desenvolvimento humano vão melhorar significativamente. E essa abordagem que eu expliquei de apontar para agricultura familiar através do financiamento dos integradores, que permite que os agricultores familiares, ainda que não tenham capacidade de aceder directamente a banca ou financiamentos, eles poderão ter acesso aos insumos, produzir e colocar a sua produção, não haverá dúvidas de que nós estaremos, de facto, a caminhar para um desenvolvimento sustentável, no sentido de que ele consegue absorver todas as camadas sociais, sobretudo para a camada que é maioritária que é das zonas rurais, a mais afectada pelos níveis de pobreza.
O Presidente da Comissão Executiva (PCE) do Banco Nacional de Investimento (BNI) apresenta a estratégia adoptada pelo BNI para o financiamento à agricultura familiar, face as dificuldades que este seguimento enfrenta para o acesso ao crédito bancário tradicional. Acompanhe na íntegra a entrevista a Tomás Matola, no âmbito da segunda edição da MOZGROW.

O Banco Nacional de Investimento posiciona-se como um banco que aposta para o desenvolvimento sustentável em Moçambique. Qual é a diferença que o BNI tem em relação aos outros bancos comerciais?

A primeira grande questão entre o banco de desenvolvimento e os outros bancos comerciais está na própria natureza. Enquanto bancos comerciais, são bancos, normalmente detidos por investidores privados que, existindo pretendem a maximização de lucros, o banco de desenvolvimento é um banco normalmente detido parcial ou totalmente pelo Estado, cuja missão é promover o desenvolvimento socioeconómico sustentável, financiando projectos de infra-estruturas e o sector produtivo com impacto relevante para a economia. As diferenças são várias, mas eu gostaria de me concentrar em três que a primeira tem a ver com as próprias fontes de financiamento dos bancos, a segunda as condições de financiamento às empresas e a terceira, o tipo de projectos financiados sob ponto de vista de impactos esperados. Primeiro, em termos de fontes de financiamento, as principais fontes de financiamento dos bancos comerciais são os depósitos, que têm a maturidade máxima até um ano, enquanto a principal fonte de financiamento de um banco e desenvolvimento são os recursos públicos, portanto recursos do tesouro que são destinados a promover o desenvolvimento. São transferidos para a economia através de um banco de desenvolvimento. Infelizmente, o BNI foi criado num contexto adverso e até agora não se tem ainda beneficiado desta importante fonte de financiamento que são os recursos do Estado e tem utilizado como principal fonte os empréstimos. Empréstimos obrigacionistas para o financiamento do balanço em meticais, empréstimo bancário de outras instituições financeiras de desenvolvimento, neste caso internacionais, para o financiamento em moeda estrangeira. Portanto, para o BNI, neste momento, a principal fonte de financiamento no painel da segunda edição da MOZGROW, subordinado ao tema: “Financiamento de Transformação de Agro-negócios”, o Presidente da Comissão Executiva do Banco Nacional de Investimento abordou as vários formas de acesso ao crédito bancário pelo sector agrícola no país, os desafios, soluções e as perspectivas do sector agrícola.

Mas há perspectivas que o BNI possa, nos próximos tempos, de facto também ter o financiamento por parte dos fundos públicos?

Sim. Estamos a trabalhar com o Governo para ver se nos próximos anos começamos, de facto, a beneficiar deste financiamento porque só assim vamos, de facto, desempenhar nosso papel como banco de desenvolvimento. Mas nós compreendemos. Estamos a viver períodos de crises. O próprio Governo tem estado a enfrentar dificuldades e é, exactamente, por isso que nós procuramos alternativas para ainda assim continuarmos a desempenhar a nossa função. A outra diferença importante, são as condições de financiamento às empresas. Enquanto os bancos comerciais financiam em condições de mercado, comerciais, sobretudo de preço e taxas de juro de mercado, o banco de desenvolvimento tem que financiar em condições mais acessíveis de taxa e de prazo. Taxas de juro mais baixas, prazos mais longos, quer dizer, mais ajustados o perfil de risco e retorno dos projectos. Exactamente pelo facto de o financiamento do banco de desenvolvimento ser por fundos públicos que são mais baratos, este banco deve repassá-los a economia, aqueles projectos com mais impacto social taxa de juro, também mais baixa. Neste caso que ainda não beneficiamos do financiamento de fundos públicos para o nosso balanço, o que temos feitos é, os empréstimos quem têm estado a financiar o nosso balanço, procuramos negociá-los com os nossos investidores, no sentido de que estejam a taxas de juro mais baixas, a prazos mais ajustados para que também possamos repassar estes cursos em condições acessíveis para as empresas que, efectivamente, demandam recursos mais acessíveis quem têm impacto social para a economia, mas esperamos que quando o país estiver em condições de investir no BNI como um banco de desenvolvimento, conseguiremos dar condições de financiamento ainda mais baixas e acessíveis do que conseguimos agora. A terceira diferença importante tem a ver com o tipo de projectos financiados do ponto de vista do impacto esperado. Enquanto os bancos comerciais perseguem a maximização do lucro, naturalmente que eles olham para projectos apenas, financeiramente viáveis enquanto para nós, para além de serem financeiramente viáveis, os projectos devem ser, socialmente viáveis. Ou seja, nós não olhamos apenas para a viabilidade financeira, mas sim a económica, mas sobretudo a social dos projectos. Isto é, este projecto que impactos vai gerar quantos empregos vai gerar, que ligações empresariais este projecto vai criar, quantos outros negócios este projecto vai mover, em termos de valor, quanto é que este projecto vai gerar de novos impostos. Na verdade, nós olhamos para todos os impactos que projecto poderá gerar para podermos financiá-lo. O que significa que mesmo que o projecto seja financeiramente viável, se ele não nos demonstrar uma viabilidade social, significa que o projecto pode ser financiado via banco comercial, é um projecto comercial. Para dar um exemplo, um projecto poder ser muito bom e financeiramente viável, mas quantos empregos vai gerar, dois ou três, existem esses tipos de projecto. Para nós não nos interessa, a banca comercial pode financiar. Esta é uma diferença também, extremamente importante entre o banco de desenvolvimento e banco comercial. Gostaria de fechar esse ponto, esclarecendo que nós não concorremos com a banca comercial. Pela minha explicação que dei, percebe-se que nós nos complementamos por que muitas vezes, nós entramos onde banca comercial não se interessa.

Muitas vezes, há aqueles projectos que não são muito apetecíveis para a banca comercial porque as taxas de retorno que eram esperadas são mais baixas ou porque o período de investimento é mais longo, no entanto esse projecto tem impacto social, para banca comercial, naturalmente que não vai interessar muito, mas para nós interessa porque tem um impacto social e somos um banco do Estado então temos que entrar para promover esse negócio.

Os objectivos do desenvolvimento sustentável estabelecem entre outros, a fome zero e a agricultura sustentável bem como promoção do trabalho digno. Qual deve ser o papel da banca de desenvolvimento na materialização desses objectivos?

O papel da banca de desenvolvimento tem que ser, essencialmente, encontrar soluções financeiras que sejam ajustadas ao perfil de risco de retorno do sector do agronegócio, nomeadamente, financiar e assistir todos os intervenientes da cadeia de valor do sector do agronegócio, encontrar soluções que permitam a redução do risco e crédito que é perseguido e determinado pelos bancos comercias, o que acaba afectando o nível de acesso o financiamento bancário por parte dos projectos do agronegócio, procurando olhar para cada um dos intervenientes e ver como financiar, como assisti-lo de modo que não se quebre a cadeia. Que haja certeza de que, cada interveniente na cadeia vai ter o mercado e o banco ter garantia de que ele vai gerar recursos para poder fazer face ao financiamento. Portanto, tem que encontrar soluções em termos de instrumentos de cobertura de risco de crédito como fundo de garantia, este é o papel do banco de desenvolvimento, mas também olhando para outra fonte de risco dos projectos do agronegócio, particularmente da agricultura que é a despreparação ou falta de capacidade por parte dos operadores de produção de planos no âmbito de estruturação dos seus negócios, o banco de desenvolvimento tem esse papel de assistir apoiar esses intervenientes, produtores na estruturação dos seus projectos, elaboração de planos de negócio para que eles sejam, de facto, bancáveis. Quer dizer, o banco de desenvolvimento não deve olhar apenas para aqueles projectos que já estão bem estruturados e já são bancáveis. Tem que preparar e assessorar os que tem boas ideias, no entanto não conseguem estruturar os projectos, têm bons projectos, mas não estão bem estruturados, não têm planos de negócio. É papel do banco de desenvolvimento financiar essa estruturação e preparação dos planos para assegurar que estes também passem a ser bancáveis. Isso vai ser importante para a redução do risco de crédito para que esses projectos possam até ser financiados pela própria banca comercial. Outro problema importante tem a ver com a fonte de risco dos bancos, dos operadores da agricultura é a questão, e olhando para o nosso país, de parte significativa da produção agrícola, ser por produtores familiares e são que praticam a agricultura, basicamente, de subsistência, não mecanizada, utilizam semente de fraca qualidade ou não certificada e, consequentemente, o nível de produtividade é baixo e o rendimento também vai ser baixo. É papel do banco de desenvolvimento criar condições para o financiamento, a mecanização da produção, ma também criar condições para a utilização de semente de boa qualidade, certificada e também criar condições para capacitação dos produtores para assegurar o aumento da produtividade e do rendimento. Fazendo isso, garante-se a redução do risco de crédito associado à agricultura e nessas condições a agricultura estará em condições de ser financiada pela própria banca comercial. Portanto, estando perante uma agricultura mecanizada, que utiliza semente certificada, que aumenta a produtividade e criando condições para que esta produção seja colocada no mercado, apoiando os outros intervenientes na cadeia, nomeadamente os agro-processadores e os comerciantes que colocam a produção no mercado então o nível de risco reduz porque os bancos têm a garantia de que estes produtores vão se concentrar apenas na produção, vão aumentar a produtividade, tem alguém a quem entregar, tem onde colocar aos distribuidores ou agro-processadores. Portanto, é mais fácil financiar esse agricultor porque há garantia de que os recursos vão ser reembolsados e vai conseguir, de facto, vender, portanto, este é que é o nosso grande papel como banco de desenvolvimento.

Assistência e assessoria aos produtores na elaboração de projectos – E no caso específico do Banco Nacional de Investimento, que tipo de assistência tem sido dada aos agricultores em termos de elaboração, estruturação dos seus planos de negócio?

Nós, conforme disse no início, quando olhamos para a agricultura, olhamos para toda cadeia. Nunca olhamos para um ponto porque aí é comprar o risco e vai ser muito difícil ter o reembolso do valor. Portanto, nós procuramos sempre integrar os intervenientes. Sempre que financiamos um ponto, é porque temos a certeza da sua ligação deste interveniente com os outros que vão garantir, efectivamente, que consiga vender. Como é que nós fazemos isso? No banco, nós temos dois grandes segmentos. O seguimento da banca de desenvolvimento que é responsável por assegurar o financiamento bancário tradicional depois do seguimento da banca de investimento, responsável por assegurar a assessoria financeira na estruturação dos projectos e elaboração de planos de negócio. O que nós fazemos, desenhamos projectos em que identificamos produtores com potencial de um lado e por outro identificamos distribuidores e agro-processadores que também tenham mercado. Olhamos, igualmente, para o seu mercado final e depois para toda a cadeia para ver como é que podemos apoiar toda ela. Os primeiros produtores, que tipo de apoios precisam? Antes mesmo do próprio financiamento, eles precisam mesmo de assistência para a elaboração e estruturação dos seus projectos e aí nós fazemos esse trabalho através do seguimento banca de investimento, mas também através de parcerias com outras instituições do Estado cuja função é promover o desenvolvimento de pequenas e médias empresas, neste caso o IPEME e ele (IPEME) se encarrega de estruturar e elaborar um plano de negócio e apoiar esses produtores. No projecto que nós desenhamos inclui essa componente para o pagamento do IPEME, porque ele está a prestar aqui um serviço. Com projectos bem estruturados, nós entramos e financiamos e depois de financiar, garantimos, através das nossas áreas específicas, mas também da parceria com IPEME e outros intervenientes, como a Agência do Vale do Zambeze, a assistência ao acompanhamento o processo produtivo para assegurar que, de facto, esse beneficiário vai cumprir com o que foi programado. Uma vez feita a produção que estes produtores tenham mercado para colocar ou têm distribuidores por entregar, se forem produtos que sai da machamba como acabados ou têm indústria de agro-processamento para entregar e nós procuramos ver como é que assistimos esses intervenientes. Como é que podemos financiar os distribuidores e os próprios produtores industriais. Então, os financiamos para assegurar que esses vão comprar a produção e depois colocar no mercado. Portanto, assim conseguimos fechar a cadeia e assegurar sucesso nessas operações. Só para dar um exemplo, nós temos estado a contribuir muito para a exportação de cereais como milho, soja e gergelim, mas também de castanha de caju. Fazendo isso, nós conseguimos que estes agro-processadores integrem os produtores familiares sem precisarmos de financiá-los directamente porque nós conseguimos influenciá-los através do financiamento aos agro-processadores. É assim que nós procuramos actuar. Primeiro na própria assistência para assegurar que os projectos estejam bem estruturados, no financiamento para a produção e depois na assistência e financiamento a toda cadeia para assegurar que ninguém fique sem gerar receitas porque tem problemas de colocação no mercado.


A agricultura e o agro-negócio, de uma forma genérica, são sectores estratégicos para o desenvolvimento do país, a questão que coloco em relação a esta afirmação é que avaliação faz da disponibilidade e acessibilidade de o financiamento para este sector em Moçambique?

O nosso entendimento é que a disponibilidade e o acesso ao crédito bancário tradicional para o sector do agro-negócio ainda têm muitos desafios. Entendemos que ainda é insuficiente. Mas é o PCE do BNI defende que os programas governamentais têm sido alternativas, determinantes para financiamento à agricultura familiar ciso explicar porque razões para não se perceber que os bancos já não querem financiar por causa do tipo de agricultura que é praticada. O nível de risco acaba sendo alto porque sendo a agricultura familiar não mecanizada, que utiliza pouca semente certificada, a produtividade é baixa e, consequentemente, rendimento será baixo e isso eleva o risco de crédito, a probabilidade deste produtor gerar não crédito. Mas a outra fonte de risco nesta aspecto é depois da produção, a própria colocação, portanto aqui a ausência de integração dos vários intervenientes da cadeia faz com que o risco seja alto porque mesmo lhe financiando e produzindo, não havendo certeza de onde ele vai colocar o produto, isso eleva o risco do negócio. Depois a terceira fonte é a questão da incapacidade de os próprios produtores familiares, que são a maioria dos produtores agrários em Moçambique, de estruturação dos próprios projectos. Não havendo essa capacidade de estruturação dos projectos, isso limita o seu acesso ao crédito bancário tradicional. Por causa desses factores, posso dizer que o acesso ao crédito bancário tradicional por parte da agricultura ainda é um grande desafio. No entanto e porque o Governo sempre reconheceu a importância estratégica da agricultura estas dificuldades que a agricultura enfrenta face a banca, o executivo sempre criou alternativas de financiamento a agricultura, projectos que visem financiar a agricultura. Actualmente, por exemplo, o Sustenta, mas antes do Sustenta, o FDA é uma instituição do Governo que sempre trabalhou na promoção e financiamento para o desenvolvimento a agricultura, o antigo Incaju, também é uma instituição criada para fomentar a amêndoa da castanha de caju e tantas outras instituições do Estado, que sempre trabalharam na criação de fontes alternativas para apoiar a agricultura. É exactamente por isso que a agricultura continua a liderar, em termos de contribuição dos sectores no nosso Produto Interno Bruto, com cerca de 25% em média, historicamente, a agricultura é o sector com maior contribuição, mesmo com essas dificuldades e acesso ao crédito porque o Governo sempre prestou especial atenção e sempre criou alternativas de financiamento a agricultura para que ela continue a liderar a produção em Moçambique. Agora, com o Sustenta e outros programas acredito que a contribuição o agro-negócio vai melhorar e com o banco de desenvolvimento que é o BNI que também vem apoiando de forma muito forte e que tem projectos em carteira que ainda vai implementar no apoio ao agro-negócio, naturalmente que a contribuição da agricultura vai aumentar. O nosso objectivo é que consigamos substituir as importações, particularmente dos produtos alimentares porque não entendemos que não se justifica que, com as condições climatéricas que nós temos, a terra que temos e o seu nível de fertilidade, continuemos a importar comida, por exemplo, da África do Sul. Então, o grande desafio é esse e nós estamos para contribuir e continuaremos, de facto, a contribuir.

Olhando para essa questão que Dr. Matola acaba e levantar que tem a ver com a estrutura da nossa agricultura associada, por algumas fragilidades, que não obstante a existência delas, ela continua dando a sua contribuição de acima de 20% do PIB, uma das coisas que se coloca tem que ver com o risco que o sector da agricultura representa para a banca. Dr. Matola falou disso, mas queria conduzir essa questão na perspectiva de factores de produção, terra, trabalho e capital. Qual é o elo mais fraco neste trinómio?

Provavelmente seja capital porque terra temos, trabalho também temos embora haja desafios sob ponto de vista de qualificação dos trabalhadores do sector, mas trabalho nós temos muita oferta na agricultura. O sector da agricultura, como indicam as estatísticas, é um dos que mais empregam em Moçambique. O ele mais fraco, eu entendo que seja o capital porque com o capital conseguimos mitigar o impacto do facto de a nossa mão-de-obra não ser qualificada. Podemos, com capital, financiar a formação dos técnicos que trabalham no sector da agricultura. Portanto, o elo mais fraco é o capital. É por isso que o Governo tem estado muito a apostar na disponibilização de recursos financeiros para o financiamento à agricultura e nós, também, como banco de desenvolvimento temos um papel importante na mobilização de recursos financeiros nos mercados internacionais a taxas de juro mais acessíveis para nós para que nós também possamos repassar esses fundos ao agro-negócio a taxas de juro mais acessíveis. Portanto, resumindo, o grande desafio entendo que seja o capital.

Olhando para esta cadeia de produção, há alguma corrente de opinião que olha para esses grandes projectos de financiamento a agricultura como sendo bons, mas de certa forma há um receio de que esse massivo investimento que se está a dar a nossa agricultura sem uma cadeia de valor cada vez mais sólida e robusta e estruturada possa gerar uma cris de super produção a médio e longo prazo. Qual é a sua opinião em relação a esse ponto?

A minha opinião é de que esses investimentos para o sector do agro-negócio devem, também, incorporar uma componente de estruturação de toda cadeia para mitigar esse risco. Ou seja, o investimento na agricultura, não pode se apenas na produção. Porque se o investimento for apenas na produção aí vamos ter esse problema de super produção, mas se o investimento for na produção, mas também na integração dos outros intervenientes da cadeia, portanto produção, agro -processamento e distribuição, aí nós conseguimos mitigar esse risco. É preciso olhar, também, para os elementos que são essenciais para assegurar essa integração: a questão das infra-estruturas. Ainda que haja produção, compradores, indústria para transformar, continuarmos com dificuldades para aceder a alguns locais de produção, aí o risco vai prevalecer. Significa que esses investimentos massivos para a agricultura, devem incorporar uma componente para assistir toda a cadeia. Entendo que o programa Sustenta, os seus mentores olham para isso e percebi, quando li, que está assegurada essa questão. O programa Sustenta, para além de integrar todos os intervenientes, ele assegura o melhoramento de todas infra-estruturas necessárias para o escoamento da produção e assegurar que a produção saia dos pontos de produção para os mercados, centros de processamento, a custos de transação mais baixos. O grande problema da ausência de infra-estruturas é que isto eleva os custos de transação, mesmo que a produção chegue aos mercados, vamos constatar que chega lá a um custo mais alto daí que os preços ficam menos competitivos que a produção importada e isso acontece. Nós temos exemplos. No mercado do Zimpeto, temos produção local, alguma até de Maputo, que, em termos competitivos, não consegue competir com a produção que vem da África do Sul que atravessou a fronteira, pagou impostos por causa dos custos de produção. Muitas vezes os custos de produção estão associados aos custos de transação quando as infra-estruturas não são muito boas e não permitem o acesso fácil às zonas de produção. Em suma, os investimentos ao agro-negócio devem olhar não só para a produção, mas para todos os intervenientes da cadeia. – Sob ponto das nossas estatísticas, os actores que estão envolvidos na agricultura, 90 praticam a agricultura de subsistência ou familiar. A questão que se coloca é como garantir que esta produção do sector familiar possa beneficiar destes apoios, tendo em conta que o objectivo fundamental é fazer com que gradualmente, os agricultores familiares passem para uma agricultura mecanizada com toda a tecnologia possível que lhes possa produzir dentro daquilo que são só prazos já previstos e disponibilizar no mercado em tempo útil para que possa também em tempo útil fazer face às suas obrigações financeiras que possam contratar junto à banca, no caso concreto junto do Banco Nacional de Investimento. O meu entendimento é que, nesta fase em que estamos, quer para o BNI, com banco para o desenvolvimento, quer para os bancos comerciais, não é fácil financiar directamente os produtores familiares. A estratégia que nós adoptamos é utilizar integradores desses produtores familiares, nomeadamente os grandes produtores e a indústria de agro-processamento. Nós financiamos os grandes produtores nos grandes centros de produção e a indústria de agro-processamento a taxas de juro mais baixas e acessíveis sob a condição de eles integrarem os produtores familiares. O que significa que os produtores familiares vão ter acesso a esse financiamento de forma indirecta. Os integradores vão distribuir os insumos de produção, incluindo a tecnologia e equipamento sob a forma de crédito com a garantia de que, uma vez feita a produção, eles vão tomar a produção. O que significa que aqueles produtores familiares vão ter acesso a tecnologia, insumos, equipamentos, a assistência e vão produzir, mas a preocupação deles vai ser só produzir porque eles já sabem que, uma vez produzido, têm onde colocar. Do lado do banco, tem garantia de reembolso porque sabe que este grande produtor, agro-processador financiado tem estrutura que permite ao banco fazer análise de crédito, de risco e decidir se de facto tem mercado para colocar a sua produção. Então o banco está mais seguro em financiar o grande produtor. Do lado dos produtores familiares, porque eles agora têm equipamento, insumos e semente certificada incluindo a assistência a produtividade aumenta e quando a produtividade aumenta, aumenta o rendimento. O que vai acontecer é que ele, com aquele aumento, já vai ter capacidade de, por exemplo, se deslocar para agência do banco comercial do seu distrito para fazer um depósito. Passa a ter a capacidade de ir, como particular, porque muitos dos agricultores familiares não estão estruturados como empresa. É por isso que nós não como financiá-los directamente. Mas como particular, porque ele já tem rendimento garantido, vai ter capacidade de se deslocar ao banco e pedir um empréstimo para comprar uma viatura ou fazer sua casa. O banco vai estar confortável porque sabe que ele está a produzir e logo a seguir tem comprador. Então aí o risco de crédito reduz. Ou seja, nós, com a nossa actuação, sem financiar directamente os produtores familiares, contribuímos para o aumento do seu rendimento para depois criar condições para ele passem a utilizar a banca comercial. É por isso que dizia que a banca para o desenvolvimento e a comercial se complementam porque tudo que fazemos depois vai gerar negócio para a banca comercial. Essa é a actuação.

Nas áreas de actuação, quando falamos das alternativas de financiamento para o sector o agro-negócio, não sob de vista daquilo que o BNI tem, mas as áreas que tem sido estratégicas sob ponto de vista de apoio?

Os apoios que temos dado ao agro-negócio, tem a componente da assistência técnica na componente da estruturação de projectos e a do próprio financiamento. Nós financiamos directamente ao micro pequenos agricultores, aqueles que já estão estruturados como empresas e têm toda a formação legal e financeira que nos permite avaliar e para os produtores familiares, nós intervimos através de financiamento aos integradores, aos grandes produtores e agro-processadores. Os nossos financiamentos são o médio e longo prazo. Todos os financiamentos de curto prazo estão atrelados a um financiamento de longo prazo. Do ponto de vista de impactos, na nossa actuação no agro-negócio, só nos últimos três anos e até a agora a nossa carteira é de cerca de 1.5 mil milhões, geramos empregos directos e indirectos cerca de 63 mil empregos, ou seja, beneficiamos 63 mil famílias. Em termos de beneficiários totais, estamos a falar de 300 mil. Em termos de produção, estamos a falar de cerca de 83 mil toneladas de vários produtos que foram produzidos com a nossa intervenção e em termos de montantes estamos a falar de cerca de 2.5 mil milhões de meticais. Veja que investimos 1.5 mil milhões e em termos de produção gerou-se cerca de 2.5 mil milhões, quase o dobro. Portanto, sentimos que temos estado a contribuir, significativamente, com os nossos produtos para o agro-negócio e mesmo nos casos em que nós não financiamos directamente, que é a agricultura familiar, procuramos influenciar através do financiamento aos integradores e temos estado a contribuir para a geração de rendimento. Em termos de produtos especificamente, voltando a tua questão inicial, nós oferecemos serviços de assessoria, estruturação financeira, elaboração de estudos de viabilidade, mobilidade de recursos financeiros quando nós não conseguimos financiar com o nosso balanço, pedimos mandato do cliente para mobilizar nos mercados internacionais porque há daqueles projectos de agricultura muito grandes que demandam milhões de dólares que, com o nosso balanço, não conseguimos financiar. Nós não rejeitamos porque não podemos financiar, pedimos mandato e mobilizamos e temos estado também a contribuir para agricultura através de financiamentos que são feitos pelos nossos parceiros internacionais. Mas mais ainda nós contribuímos para a redução do nível do risco de crédito, fornecendo instrumentos de cobertura do risco de crédito como fundos de garantia. Temos, por exemplo, um fundo de garantia que estruturamos com o FDA que faz a cobertura do risco de crédito para financiamento a cadeias de agro-negócio até 80 %. Por causa deste fundo, conseguimos que projectos da agricultura fossem financiados a 7% por causa desta cobertura de risco garantido deste fundo. Portanto, esses são outros instrumentos que nós conseguimos providenciar, mas também facilitamos a importação de diversos equipamentos agrícolas através da emissão de cartas de crédito e também emitimos garantias bancárias para facilitar várias transações dos operadores sobretudo na área de agro-processamento.

Que programas de financiamento existem no BNI, visando a promoção do empreendedorismo juvenil em termos de agro-negócio?

Relativamente a promoção do empreendedorismo juvenil, nós temos um programa chamado FAE, que é uma linha de financiamento ao agro-negócio. Tivemos uma fase piloto que foi apenas na região centro do país e cobriu todas as províncias banhadas pelo rio Zambeze e fizemos esse projecto com parceria com a Agência para Desenvolvimento do Vale do Zambeze. Foi um projecto interessante, tanto que agora estamos a mobilizar recursos para expandir o projecto para todo o país. É um projecto que visa promover o empreendedorismo que financia projecto micro e pequenas empresas de jovens, mas mais do que isso a iniciativa financia jovens recém-graduados dos institutos técnicos profissionais de modo que eles ao saírem da formação não engrossem a lista de jovens que estão à procura de emprego, mas têm oportunidades de criar seu próprio negócio empregar-se a si próprios, seus familiares e a sua comunidade. Foi um projecto que teve um impacto muito positivo na região centro, parte significativa dos mercados são abastecidos pela produção desses jovens que nós financiamos. Agora vamos expandir o projecto para outros pontos do país porque foi um projecto muito bem-sucedido e conseguimos criar empresários de zero. Eram jovens que eram singulares, eles conseguiram, com nosso apoio, estruturar em sociedades e empresas e agora são empresários que estão a operar. Queria destacar neste projecto, a parceria que temos com o IPEME, uma entidade de promoção de pequenas e médias empresas pertencente ao Ministério da Indústria e Comércio que é um parceiro muito importante com quem nós trabalhamos, o IPEME tinha a responsabilidade de apoiar todos os jovens na elaboração de planos de negócio para submissão para financiamento. Portanto, todos os projectos que nós financiamos eram projectos que tinham sido alvo de viabilidade com o apoio do IPEME porque naqueles recursos disponibilizamos uma parte para assistência técnica. O próprio IPEME é remunerado quer dizer que não trabalhava de borla. E em todos os nossos projectos procuramos incorporar essa componente que é para assegurar o sucesso. Acreditamos que no próximo ano, esse projecto vai estar em todo o país e vamos poder apoiar mais jovens em Moçambique. Só para dar exemplo de alguns impactos, nós geramos empregos directos e indirectos cerca de 8.500 empregos o que significa que influenciamos 8.500 famílias e em termos de beneficiários finais estamos a falar de cerca de 62 mil pessoas e estamos a falar de cerca de 11.1 mil toneladas de produção de diversos produtos alimentares com maior destaque para tomate, cebola, batata-reno e arroz. Portanto, esses são os produtos de maior destaque, mas há outros e também produção de frangos e ovos. Tudo isso feito por jovens.

Neste capítulo da inclusão, que atenção está a ser dada a mulher rural que está integrada, de certa forma na agricultura e agro-negócio?

Relativamente à mulher, ainda não temos produtos específicos dedicados a mulher, mas o que acontece é que, em todos os nossos projectos e produtos, mulher tem acesso, é elegível e sempre damos um tratamento especial quando se trata de projectos da mulher. Portanto, o tratamento é sempre especial. Vamos no futuro, provavelmente no próximo ano, desenhar projectos específicos para apoiar a mulher, mas ainda assim, nós prestamos atenção nos nossos actuais produtos.


Sem pensar em estágios lineares, que perspectivas se abrem para o futuro tendo em conta a situação da nossa agricultura neste exacto momento?

Eu acho que as perspectivas são muito boas. A recente decisão do Governo de alocar mais recursos financeiros à agricultura, tenho impressão de que vai mudar muita coisa. O programa Sustenta no novo formato não há dúvidas que transformar a nossa agricultura. Nós, também, como banco, estamos a fazer a nossa parte, estamos a mobilizar mais recursos para apoiar a agricultura em toda a sua cadeia de valor. As perspectivas, olhando para esses eventos, na minha óptica são muito boas e acredito que, em poucos anos, provavelmente ainda neste mandato, nós vamos conseguir substituir parte significativa das importações de produtos alimentares. A agricultura, na nossa forma ver, é um sector de presente e do futuro e ainda vai gerar muitos rendimentos, não só para as famílias moçambicanas, mas também para própria economia, no seu todo. Tenho entendimento de que a agricultura vai continuar a liderar a contribuição do Produto Interno Bruto.

Mais menos a dobrar? Estamos a falar de um sector estratégico. Se agora falamos de uma contribuição de 20 a 25%, esperamos que com esse volume de investimentos, essa contribuição possa duplicar nos próximos cinco anos?

Essa contribuição pode duplicar, provavelmente, não nos próximos cinco anos, mas nos próximos dois ou três anos até começar entrada de receitas das operações do gás do Rovuma porque, tenho entendimento de que, nessa altura essas estatísticas de distribuição do PIB por sector vão alterar porque o sector de recursos minerais vai entrar com maior peso. Agora, dependendo da forma como esses recursos vão ser alocados para a diversificação da economia, isso pode fazer com a contribuição da agricultura continue a crescer porque se parte significativa desses recursos forem alocados para apoiar a agricultura, naturalmente que ela vai continuar a aumentar a sua contribuição porque nós o mercado doméstico muito grande para absorver toda a produção da agricultura, mas também temos algum mercado a nível regional. Então temos que começar a pensar que, depois de cobrirmos a demanda local, podemos olhar também os mercados internacionais, tal como alguns subsectores da agricultura têm estado a exportar muito. Portanto, há ainda muito espaço para nós continuarmos a aumentar a produção.

Com isto, Dr. Matola está a considerar que, com uma agricultura bem estruturada e producente, podemos ter, de facto, nos próximos anos, Moçambique a experimentar um crescimento no índice de desenvolvimento humano?

Com certeza porque com o investimento, a agricultura tem essa grande capacidade de afectar directamente os produtores familiares e as zonas rurais. É nas zonas rurais, onde temos maiores índices de pobreza. Agora, se nós apostamos numa agricultura que afecta as zonas rurais, naturalmente que os nossos índices de desenvolvimento humano vão melhorar significativamente. E essa abordagem que eu expliquei de apontar para agricultura familiar através do financiamento dos integradores, que permite que os agricultores familiares, ainda que não tenham capacidade de aceder directamente a banca ou financiamentos, eles poderão ter acesso aos insumos, produzir e colocar a sua produção, não haverá dúvidas de que nós estaremos, de facto, a caminhar para um desenvolvimento sustentável, no sentido de que ele consegue absorver todas as camadas sociais, sobretudo para a camada que é maioritária que é das zonas rurais, a mais afectada pelos níveis de pobreza.
 

Vidal Bila e Emanuel Impissa, administradores dos distritos de Mopeia e Ribaué, respectivamente, defenderam, no penúltimo dia desta edição da MOZGROW, que o desenvolvimento local do agronegócio depende de se conciliar o investimento no pequeno agricultor e na consolidação das marcas agrícolas criadas no país.


Os administradores de Mopeia, na Zambézia, e de Ribaué, em Nampula, não têm dúvidas nenhumas: o desenvolvimento local do agronegócio em Moçambique depende da capacidade de se conciliar o investimento no pequeno agricultor e na consolidação das marcas agrícolas nacionais. Na opinião dos dois administradores, os agricultores que produzem em pequena escala são relevantes para o desenvolvimento do agronegócio. Por isso, segundo entendem, merecem uma especial atenção dos diversos intervenientes.

O primeiro a referir-se à importância do pequeno agricultor rumo ao desenvolvimento local do agronegócio foi o Administrador de Mopeia. Na percepção de Vidal Bila, para Moçambique potenciar o posicionamento das marcas nacionais a primeira coisa que deve fazer é investir no pequeno produtor porque “enquanto o pequeno produtor continuar a produzir quantidades que não são suficientes, mesmo que tenha um produto de grande qualidade, não poderá sustentar uma marca. As marcas dos produtos devem ser viáveis e acompanhar a qualidade desses mesmos produtos”. Mas como investir dos produtores de alimentos? Bila esclarece: “devemos, primeiro, investir no pequeno produtor alocando para este equipamentos adequados para produzir em grande escala. Aí, o produtor vai criar a sua própria marca, o que lhe vai permitir levar ao mercado o seu próprio produto. Mas essa marca deve ser consolidada, para que não desapareça ao longo do tempo. A marca deve ser sustentada através da produção e disseminada a vários níveis. Por exemplo, nós temos aqui em Mopeia o arroz Tewe, muito procurado, mas a marca não é sustentável. Porquê? Nós apenas temos o arroz num curto espaço de tempo. As pessoas querem o arroz agora e continuam a tê-lo em pequenas quantidades. Isto tem de ser alterado, para passarmos a ter em longo período. Quem procura leite Parmalat sempre encontra. Precisamos que o mesmo aconteça com o nosso arroz. A marca muitas vezes nos chama”.

Participando no debate deste penúltimo dia da MOZGROW, Vidal Bila realçou que a consistência tem que ver com níveis de produção, por isso “temos de produzir com regularidade, de modo que as pessoas possam apegar-se à a marca e ao produto”.

Mopeia é um distrito da Zambézia com muitas potencialidades na produção do arroz e do milho. Entretanto, explicou Vidal Bila, a indústria é incapaz de cobrir a quantidade de produção. O administrador que há necessidade de se investir em novas tecnologias agrárias para conseguir corresponder à demanda. “Se nós melhorarmos as nossas técnicas de produção, a industrialização far-se-á acompanhar. Vamos ter assegurar a instalação da indústria”.

Não obstante, o administrador de Mopeia criticou alguns procedimentos agrícolas no seu distrito. “Nós temos produtores que colocam no mesmo sítio vários tipos de arroz que, no final, nem se sabe qual é. Precisamos melhorar na selecção das sementes e sermos mais criteriosos. A indústria vai para onde existe produto de qualidade e quantidade. O nosso produtor tem de se preocupar com a qualidade. É preciso produzir para a indústria poder se desenvolver e essa produção deve acontecer continuamente”.

A questão de mercados e dos preços é um desafio. Vidal explicou que, em Mopeia, na época da colheita, o milho, por exemplo, é muito barato. Entretanto, quando chega o momento em que os agricultores precisam de milho, por já não terem em casa, acabam comprando o mesmo milho que venderam barato a um preço alto. Quer isto dizer que naquele distrito os preços não estão bem definidos, “e não temos preços favoráveis ao agricultor”. Ainda assim, antevê: “quando tivermos a qualidade e quantidade desejada de produtos, os preços vão se estabilizar”.

Também virtualmente, participou no debate “Desenvolvimento local do agronegócio” o administrador de Ribaué, na província de Nampula. Emanuel Impissa acrescentou à reflexão a ideia de que, além de se investir na regularidade da marca agrícola, é fundamental ter-se a cultura de a registar e fidelizar o produto. Depois, o agricultor deve especializar-se naquilo que faz. “Temos de nos preocupar em ser uma referência naquilo que produzimos”.

Segundo, Impissa disse que os agricultores devem procurar aumentar a produção e aproveitar os cursos introduzidos ao nível do distrito, de modo que saibam como podem produzir de Janeiro a Dezembro. “Temos de melhorar o acabamento do produto. Se produzimos tomate em quantidade, temos de saber como colocarmos o produto no mercado, de modo que os compradores possam adquir sabendo de onde surge. Temos muitos produtos comprados nos mercados sem que se saiba a proveniência”.

Emanuel Impissa disse que a sua administração encontra-se a conversar com os produtores para que possam ter maior robustez. Espera-se que daí se resolvam questões ligadas à documentação e que se dê valor acrescido às hortícolas ou ao milho. “Queremos que a nossa farinha seja Made in Mozambique e estamos num passo muito avançado. Assim, iremos conferir maior ganho aos produtores”.

Em jeito de aconselhamento, os administradores de Mopeia, na Zambézia, e de Ribaué, em Nampula, no debate moderado pelo jornalista Boaventura Mucipo, disseram que os intervenientes da área agrícola devem preocupar-se em assegurar a estabilidade de acesso dos produtos, garantindo a ligação com o que designam grandes superfícies, que querem sempre regularidade dos fornecedores.

O arquitecto brasileiro, Sidney Quintela, entregou, hoje, ao Ministro da Agricultura e Desenvolvimento Rural, Celso Correia, um estudo por ele realizado na aldeia de Nauela, no distrito de Alto Molócuè, na província da Zambézia, e que foi tese de mestrado na Universidade de Lisboa e que lhe valeu uma excelente classificação final. O estudo teve como base a fase piloto do projecto Sustenta, que, para além do desenvolvimento da agricultura do sector familiar, preconizava o desenvolvimento rural e a instalação de vilas agrícolas no país.

No estudo científico, o arquitecto brasileiro propõe uma nova abordagem de ordenamento territorial e urbanização das zonas rurais, respeitando os hábitos e costumes locais, bem como a cultura local e os materiais usados localmente para a construção de edifícios públicos e habitações, como é o caso dos tijolos de barro queimado.

O projecto tem em conta ainda a principal actividade económica da comunidade de Nauela, que é a agricultura, daí que propõe a construção, dentro do ordenamento, de infra-estruturas que possibilitem a formação e capacitação dos agricultores do sector familiar para melhorarem a sua capacidade de produção, mas também de condições para que eles possam armazenar a sua produção para melhor conservação, processamento e a respectiva comercialização.

A iniciativa inclui, igualmente, a construção de infra-estruturas sociais como centros de saúde, escolas primárias do primeiro e segundo graus, esquadras da polícia entre outros edifícios que apoiam o pleno exercício da cidadania como explicou o arquitecto à nossa equipa de reportagem.

Outra grande vantagem do seu estudo é que irá promover a permanência da população nas suas zonas de origem, evitando o êxodo rural, uma vez que o planeamento vai conferir mais dignidade e potenciar as actividades que eles já desenvolvem localmente.

O estudo estima que a ser implementado o projecto não requer valores monetários avultados, uma vez que custa cerca de 140 dólares por pessoa, o que significa que, na comunidade de Nauela, que conta com pouco mais de 107 mil habitantes, o Estado poderia gastar aproximadamente 15 milhões de dólares norte-americanos para modernizar as condições em que a comunidade vive, e este investimento pode ser realizado de forma faseada. Aliás as próprias casas podem ser construídas pela comunidade de forma evolutiva.

O estudo realizado por Sidney Quintela pode ser implementado em todo o país a uma escala mínima de duas localidades por província, observando as características culturais e antropológicas de cada uma delas para que as próprias comunidades possam se apropriar do projecto e fazerem parte dela tal como aconteceu em Nauela.

E para que o projecto possa sair do papel para realidade, o arquitecto recomenda o envolvimento das autoridades governamentais, as organizações da Sociedade Civil e as próprias comunidades porque o mesmo faz valer as premissas do modelo de desenvolvimento sustentável, porque tem em conta os requisitos de sustentabilidade ambiental, social e económica, para além da sustentabilidade étnica por envolver as questões étnicas e culturais das comunidades envolvidas.

O estudo foi desenvolvido nos últimos três anos e Sidney Quintela diz ser significante para si porque é sobre um povo pelo qual nutre uma especial simpatia desde que pela primeira vez conheceu há quase 13 anos, quando foi convidado a visitar Moçambique pelo PCA do Grupo Soico, Daniel David. Desde lá, tem sido um visitante frequente do país. E por isso espera ver um dia o seu estudo a ser implementado e a contribuir para melhorar as condições de vida dos moçambicanos e influenciar mudanças nas zonas rurais, não só de Moçambique, como nos países da Região Austral de África.

Ressaltar que a iniciativa vai ao encontro das intenções do Governo moçambicano de – através do projecto Sustenta, que está a ser implementado em todo o país com o objectivo de melhor integrar os produtores do sector familiar nas cadeias de valor agrícola e criar vilas agrícolas pelo país – promover o desenvolvimento rural.

+ LIDAS

Siga nos

PUBLICIDADE
PUBLICIDADE