O País – A verdade como notícia

Trata-se de um esquema fraudulento complexo praticado em Moçambique, que envolve muitos países e várias entidades no território nacional, entre as quais empresas de fachada, advogados, notários, alfandegários, identificação civil, migração, despachantes aduaneiros, contabilistas e bancários.

De acordo com o Relatório de Análise Estratégica (RAE) do Gabinete de Informação Financeira de Moçambique (GIFiM), mais de mil milhões de Meticais (cerca de 16 milhões de dólares norte-americanos) de origem desconhecida terão sido usados em actos de lavagem de dinheiro em Moçambique.

Nos termos da recomendação internacional, 29 do Grupo de Acção Financeira (GAFI), as Unidades de Informação Financeira (UIF), o GIFiM para o caso de Moçambique, devem realizar ou conduzir dois tipos de análise, designadamente, a operacional ou táctica e a estratégica. 

Nesse contexto, para análise dos efeitos legais julgados pertinentes, o Gabinete de Informação Financeira de Moçambique (GIFiM) publicou, a 23 de Dezembro último, o Relatório de Análise Estratégica, um documento que foi assinado pelo respectivo director-geral da instituição.

O documento faz uma análise dos actos suspeitos de branqueamento de capitais com base no comércio, através da introdução de fundos no sistema financeiro com recurso a depósitos em numerário parcelados entre outros, seguido de exportação ilícita de capitais sob pretexto de importação de mercadorias ou bens, entre Janeiro de 2020 e Outubro de 2023.

Segundo a análise, os actos fraudulentos constatados, entre 2020 e 2023, foram realizados com recurso a empresas fictícias, algumas legitimamente constituídas. Em Moçambique, apurou-se que a maior parte das operações são realizadas a partir das cidades de Maputo, capital do país, Nampula e Nacala, ambas na província de Nampula. 

O dinheiro que é “lavado” em Moçambique tem como destino Paquistão, Emirados Árabes Unidos (Dubai), China (Hong Kong), Turquia, Índia, Coreia do Sul, Indonésia, Tailândia, República de Singapura, Portugal e Ilhas Maurícias, segundo revela o relatório do GIFiM. 

“Algumas das jurisdições ora mencionadas são centros financeiros offshores (paraísos fiscais), países considerados de trânsito no tráfico internacional de drogas, bem como países europeus, onde os referidos fundos são aplicados/investidos predominantemente no sector imobiliário”, lê-se no relatório do Gabinete de Informação Financeira de Moçambique.

O dinheiro “sujo” entra e sai do país por via de depósitos bancários em numerário de forma parcelada, cheques de montantes avultados e através de transferências bancárias recorrentes e regulares para o exterior, que são também parceladas, alegadamente, sob pretexto de pagamento de importação de mercadorias, com total indiferença da banca em relação às comissões bancárias cobradas pelo serviço de transferência de valores para o exterior.

Para o alcance dos objectivos, o modus operandi dos criminosos resume-se no depósito do dinheiro “sujo” em numerário de forma fraccionada ou parcelada em contas bancárias de entidades devidamente identificadas, também sob pretexto de pagamentos realizados por clientes.

“Os canais de entrega predominantes para a introdução de fundos no sistema financeiro, através de depósitos em numerário, são o recurso ao atendimento no balcão/caixa, front desk/office e as máquinas ATM que aceitam depósitos”, diz o documento publicado em Dezembro.

Uma vez os fundos introduzidos no sistema financeiro nacional, por via de um esquema bastante complexo de múltiplas transferências para diferentes contas bancárias e bancos, o dinheiro é movimentado por forma a ocultar ou encobrir a sua real origem e o seu destino.

No referido esquema fraudulento, os fundos são, posteriormente, colocados nas contas bancárias de determinadas entidades, que depois ordenam a sua transferência para o estrangeiro,  com o argumento de estes terem como finalidade a importação de diversos produtos e bens de primeira necessidade para serem usados no mercado moçambicano. 

Os grupos criminosos, segundo o GIFiM, fazem-se passar por empresas normais, mas movimentam somas de dinheiro elevadíssimas e completamente desajustadas ao perfil das actividades alegadamente lícitas por si desenvolvidas, quando comparadas com a generalidade de firmas similares dos respectivos ramos e sectores de actividade ou negócio no país.

“Para o efeito, constatou-se que foram criadas várias empresas controladas pelo mesmo indivíduo e/ou grupo de indivíduos, e abertas várias contas bancárias em diversas entidades financeiras na República de Moçambique, em nome das mesmas, que, através de múltiplos depósitos em numerário, introduziram fundos no sistema financeiro nacional, bem como realizaram um emaranhado de transferências bancárias entre si e com outras entidades, cujo desfecho do enredo foi a transferência dos referidos fundos, predominantemente para o estrangeiro, com enfoque para centros financeiros offshores (paraísos fiscais), países considerados de trânsito no tráfico internacional de drogas, bem como países europeus, onde os referidos fundos foram aplicados ou investidos, ao que dados indicam, no sector imobiliário”, conclui o relatório do Gabinete de Informação Financeira de Moçambique.

Para efeitos do relatório, foram analisadas 357 comunicações de operações suspeitas, 30 comunicações de actividades suspeitas, seis comunicações do dever de abstenção/suspensão de transacção/operação, três pedidos de informação provenientes de três entidades, designadamente, Procuradoria Geral da República (PGR), Banco de Moçambique e Autoridade Tributária de Moçambique, e uma revelação espontânea de UIF, uma entidade congénere do  GIFiM, 13 Relatórios de Informação/Inteligência Financeira disseminados, entre outros.

O GIFiM é a autoridade central que recebe, recolhe e analisa as Comunicações de Operações Suspeitas (COS), as Comunicações de Actividade Suspeita (CAS) e as Comunicações de Limiares/montantes, quando se trate de transferência electrónica de fundos de montantes iguais ou superiores a 750 000,00 Meticais e quando se trate de transacções em numerário (depósitos e levantamentos) de montantes iguais ou superiores a 250 000,00 Meticais, provenientes das entidades com o dever de comunicar e disseminar os resultados da competente análise, através de Relatórios de Informação/Inteligência Financeira (RIF’s), às Autoridades de Aplicação da Lei (AAL) e de Regulação e Supervisão, nos termos do disposto, nos artigos 2 e 13 da Lei nº 2/2018, de 19 de Junho conjugados com os artigos 2, 26 e 27 do Decreto nº 49/2019, de 7 de Junho.

De acordo com a análise que temos vindo a citar, as referidas contas bancárias de empresas falsas são abertas no contexto de actividade comercial de Pequenas e Médias Empresas e começam a ser alimentadas de forma regular por valores em numerário em pequenos montantes, cujo balanço/saldo é avultado no que tange aos fundos introduzidos no sistema financeiro. 

“As contas bancárias têm em comum a existência de procurações, dentre irrevogáveis, autorizando terceiros não titulares das mesmas a movimentarem, solicitarem extractos, emitirem ordens de pagamento, substabelecerem (passar ou conferir) poderes para terceiros, e até podendo encerrar a conta, dentre outras prerrogativas conferidas apenas a titulares”, conclui o documento. 

Há ainda registo de casos de contas bancárias inactivas que são activadas e, posteriormente, iniciam com um fluxo transaccional elevado e intenso de dinheiro. 

No acto de cumprimento do due diligence (dever de diligência relativa à clientela) efectuado pelas entidades financeiras em relação às ordens de transferências para o estrangeiro, foram detectadas situações de documentos de suporte falsificados ou obtidos de forma fraudulenta.

Constatou-se ainda que as entidades envolvidas nas operações recorreram a processos aduaneiros preparados de forma fraudulenta para serem apresentados às instituições financeiras, como documentos de suporte às instruções/solicitações de operações de remessa/pagamento antecipado, de modo a validarem-se as transferências para o estrangeiro, cuja prática se suspeita que conte, para o efeito, com a colaboração de eventuais indivíduos ou empresas cuja actividade é o desembaraço aduaneiro, eventuais funcionários bancários, eventuais funcionários públicos (aduaneiros, migração, cartórios notariais e identificação civil, entre outros), de eventuais advogados (que auxiliam no processo de constituição das diversas empresas, actas deliberativas de alegadas assembleias gerias das sociedades, procurações e acções extrajudiciais e judiciais), bem como contabilistas e sem prejuízo de outros. 

Segundo o relatório, a autoridade fiscal moçambicana, Autoridade Tributária de Moçambique, comunicou ao GIFiM que uma entidade tentou, sem sucesso, realizar uma transacção para o exterior, a partir de uma conta bancária domiciliada numa entidade financeira com recurso a um processo aduaneiro forjado, como forma de permitir a exportação ilícita de capital. 

No entender do GIFiM, decorrem suspeitas de que a totalidade de receitas e rendimentos obtidos pelos indivíduos e entidades envolvidas não tenham sido declarados à Autoridade Tributária de Moçambique para o competente pagamento do Imposto sobre o Valor Acrescentado  (IVA), o Imposto sobre o Rendimento de Pessoas Colectivas  (IRPC), o  Imposto sobre o Rendimento de Pessoas Singulares (IRPS), dentre outras obrigações fiscais.

“Decorrem suspeitas, igualmente, de que as alegadas mercadorias ou alegados bens, objecto de importação, não tenham dado entrada efectiva no país, ou caso tenham dado entrada, não tenham procedido ao pagamento das competentes e proporcionais obrigações aduaneiras”, conforme avança o Gabinete de Informação Financeira de Moçambique. 

Adicionalmente, há, segundo o relatório, ocorrência de sobrefacturação e de subfacturação, sem prejuízo de uso múltiplo (aplicação múltipla) de uma mesma factura, em diversos processos bancários e aduaneiros, alegadamente de importação de bens e produtos, bem como se suspeita que haja fluxos financeiros intensos e elevados para algumas jurisdições, conhecidas como centros financeiros offshore (paraísos fiscais). 

“A existência e implementação de acordos de não dupla tributação jurídica internacional com algumas das referidas jurisdições pode/deve estar a permitir a perda de elevados valores de receita fiscal interna”, alerta a análise.

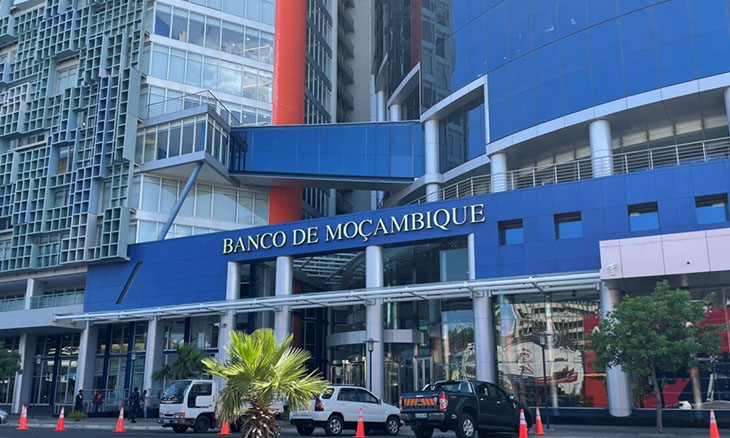
Ademais, a autoridade reguladora e supervisora do sector financeiro bancário, o Banco de Moçambique, solicitou informação sobre o grau de conformidade na submissão de comunicações de limiares/montantes, previstos na competente de legislação de prevenção e combate ao branqueamento de capitais e financiamento ao terrorismo.

Por seu turno, a Procuradoria Geral da República solicitou a realização de diligências de análise, na sequência do exercício do dever de abstenção, decorrente de constatações de suspeitas fundadas de operações constituírem crime de branqueamento de capitais e financiamento ao terrorismo. 

Do trabalho de análise realizado pelo GIFiM, constatou-se ainda haver indícios para a suspeita da ocorrência da prática de tráfico ilícito de estupefacientes e de substâncias psicotrópicas, infracções tributárias, associação criminosa, exportação ilícita de capitais, falsificação de documentos, actos de corrupção, exercício ilegal de actividade cambial, culminando com a prática de actos de branqueamento de capitais com base no comércio, e sem prejuízo de outros crimes precedentes/conexos, porquanto as entidades singulares e colectivas envolvidas, devidamente identificadas ao longo das referidas comunicações e informações na posse do GIFiM, movimentaram, algumas delas entre si, elevadas somas monetárias, completamente desajustadas ao perfil transaccional das actividades alegadamente lícitas por si desenvolvidas, com substancial opacidade, quando equiparado com a generalidade de entidades similares dos respectivos ramos/sectores de actividade/negócio. 
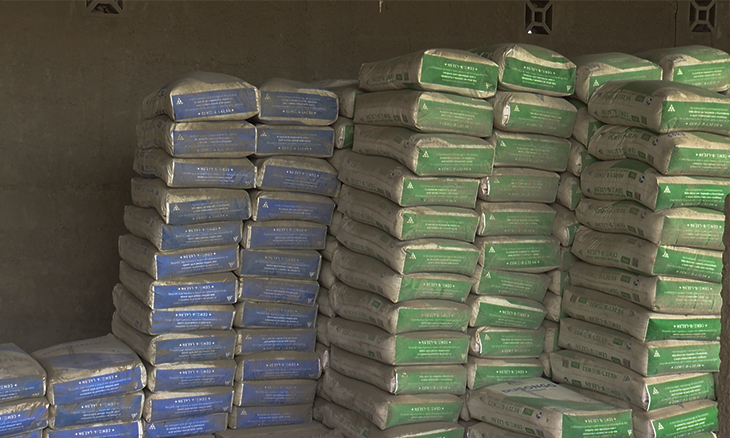
A Inspecção Nacional das Actividades Económicas (INAE), no Niassa, ordenou o encerramento de dois estabelecimentos comerciais na cidade de Lichinga alegadamente por adulteração do peso do saco de cimento.

Nestes estabelecimentos comerciais a INAE constatou que o saco de cimento pesa entre 37 a 40 quilogramas contra 50 quilogramas que constam da etiqueta.

O chefe das operações na Inspecção Nacional das Actividades Económicas no Niassa, Zacarias Semente, citado pela Rádio Moçambique disse que esta adulteração prejudicou em cerca de 100 mil meticais aos consumidores. 

Taxa de referência para empréstimos e outras operações de crédito baixou de 24,10% para 23,50%, uma redução em 0,60 pontos percentuais.

É uma boa nova para quem este mês de Janeiro pretende contrair, renovar ou renegociar crédito nos bancos comerciais. A Prime Rate, ou seja, a taxa de referência para empréstimos bancários, a ser aplicada durante o mês de Janeiro, reduziu 0,60 pontos percentuais.

Dos anteriores 24,10%, a Taxa de Referência do Sistema Financeiro Moçambicano passa a ser de 23,50%, sendo 17,30% do Indexante Único, calculado pelo Banco de Moçambique; e  6,20% do Prémio do Custo, calculado pela Associação Moçambicana de Bancos.

Trata-se da primeira mexida nos últimos seis meses, visto que, de Julho a Dezembro do ano passado, a taxa de referência permaneceu na casa dos 24,10%. 

Um comunicado da Associação Moçambicana de Bancos explica que “A Prime Rate do Sistema Financeiro Moçambicano é a taxa única de referência para as operações de crédito de taxa de juro variável e resulta da soma do Indexante Único e do Prémio de Custo. Esta taxa aplica-se às operações de crédito contratualizadas entre as instituições de crédito e sociedades financeiras e os seus clientes, acrescida de uma margem (spread) que será adicionada ou subtraída à Prime Rate, mediante a análise de risco de cada categoria de crédito ou operação em concreto”.

O primeiro trimestre do ano passado foi o período com a taxa de referência mais baixa, tendo em conta que  a mesma chegou a estar na casa dos 22,60%.

O Presidente da República, Filipe Nyusi, promulgou e mandou publicar a Lei que aprova o Plano Económico e Social e Orçamento do Estado

para 2024.


A referida lei foi recentemente aprovada pela Assembleia da República e submetida ao Presidente da República para promulgação, “tendo o Chefe do Estado verificado que a mesma não contraria a Lei Fundamental”, lê-se no comunicado da Presidência da República

O programa do Governo em parceria com a agência Millennium Challenge Corporation (MCC), Compacto II, cujo financiamento aprovado em Setembro último é de mais de 500 milhões de dólares, vai direcionar mais de 60% do seu bolo de 2024 à conectividade e transporte rural.

Os dados do resumo das acções do Gabinete de Desenvolvimento do Compacto II, divulgado esta semana pelo ministério da economia e finanças, evidenciam que esta área vai sugar 310.500.000 de dólares, seguida da área de Mudanças Climáticas e Desenvolvimento Costeiro com 100 milhões e a área de Promoção de Investimento na Agricultura Comercial cerca de 30 milhões de dólares.

O resto do bolo será direcionado para Administração do Programa, com 52.5 milhões, e Monitoria e Avaliação, com sete milhões de dólares.
O documento refere que a instituição, em colaboração com a agência Millennium Challenge Corporation (MCC), assistência técnica da Ernst & Young e superintendência da Autoridade Tributária de Moçambique, terminou este ano o trabalho de propositura de reformas fiscais no sector da agricultura em Moçambique, onde se destacam estratégias para a tributação de pequenos agricultores e uso da tecnologia para a maximização do potencial tributário do sector.

Recorde-se que o financiamento foi assinado em Washington DC, nos EUA, por Moçambique (através do Ministro da Economia e Finanças, Ernesto Max Tonela) e pela MCC (através da Presidente Executiva, Alice P. Albright), na presença do Presidente de Moçambique, Filipe Jacinto Nyusi, o Acordo de Financiamento do Compacto II para Moçambique, num valor global de 537.5 milhões de dólares.

O documento refere que do montante, cerca de 37.5 milhões de dólares provém da contribuição de Moçambique.

“MCC confirma envelope de USD 500.000.000,00 para o Compacto II em Moçambique, na forma de donativo, ao que se juntarão USD 37.500.000,00 (7.5%) de contribuição de Moçambique, destacando a inovação que está a ser impregnada na área de Mudanças Climáticas e desenvolvimento Costeiro, na qual os projectos estão a ser elaborado em co-criação, o que sucede pela primeira vez em 19 anos da MCC”, refere do documento.

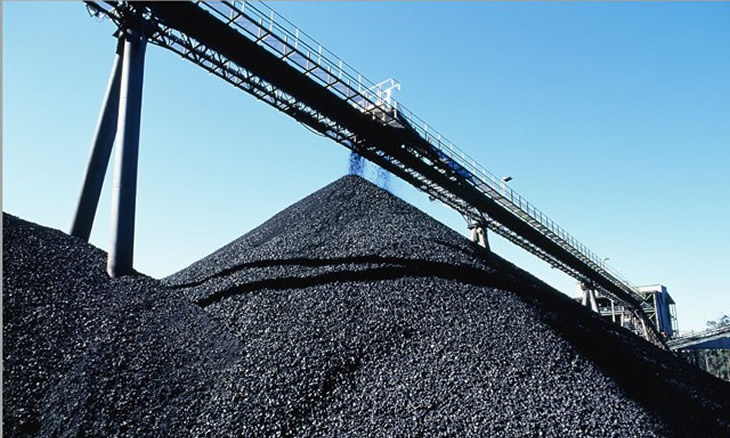
Foi suspenso o reembolso dos créditos do IVA à multinacional Rio Tinto como medida de pressão para o pagamento dos impostos sobre mais-valias resultantes da venda de activos do carvão mineral no país. A medida é da Autoridade Tributária de Moçambique que reverteu a dívida a favor do Estado.    

A fraude no negócio de carvão envolvendo a multinacional Rio Tinto  começou quando a empresa  adquiriu os activos de carvão mineral, na província de Tete, a um preço de 3,7 mil milhões de dólares e, em 2014, vendeu a mina por 50 milhões de dólares, um valor muito abaixo do da compra.

Em novembro deste ano a Comissão de Valores Mobiliários dos Estados Unidos apresentou uma queixa contra a multinacional, junto do Tribunal Federal de Nova York, acusando a Rio Tinto de fraude.

A Autoridade Tributária de Moçambique decidiu, por sua vez, suspender o reembolso dos créditos do Imposto sobre o Valor Acrescentado devidos à Rio Tinto como medida de pressão para o pagamento dos impostos sobre mais-valias resultantes da venda de activos do carvão mineral no país.

De acordo com o Jornal Notícias, a Autoridade Tributária de Moçambique pretende recuperar mais de 239 milhões de dólares em impostos não pagos na operação de venda da mina de carvão em Tete. 

O Estado tinha créditos de reembolso do IVA devidos à empresa no valor de 1.6 mil milhões de meticais, sendo que o reembolso foi suspenso e convertido a favor do Estado.

A primeira fase de pagamento do 13º salário na função pública será efetuada até o dia 15 de Janeiro de 2024 aos funcionários das categorias 1 a 10 e os restantes funcionários serão pagos até o dia 15 de Fevereiro também do próximo ano.

Através de uma circular da Direção Nacional de Contabilidade Pública, o Ministério da Economia e Finanças esclarece como serão feitos os pagamentos dos 30 por cento do 13º salários aos funcionários públicos.

“Aos trabalhadores estudantes, deve ser atribuída a parte correspondente à percentagem actualmente aplicada ao vencimento do nível salarial da categoria, sem qualquer acréscimo. Aos dirigentes superiores do Estado e dirigentes cessantes, o pagamento consistirá também em 30% do respectivo vencimento base”.

Segundo o documento, o pagamento do referido 13º salário está sujeito ao desconto do Imposto Sobre o Rendimento de Pessoas Singulares e deverá observar o seguinte calendário:

“O pagamento deverá ocorrer em dois momentos , sendo que até o dia 15 de Janeiro de 2024 serão pagos aos Funcionários e Agentes do Estado enquadrados nos níveis salariais de 1 a 10, e os restantes Funcionários e Agentes do Estado serão pagos até o dia 15 de Fevereiro de 2024”.

O Ministério da Economia e Finanças esclarece ainda que os funcionários com mais de uma vinculação ao Aparelho de Estado estão vedados a receber mais do que um 13o vencimento.

A empresa francesa de energia TotalEnergies planeia reiniciar o seu projecto de gás natural liquefeito (GNL) de Moçambique, há muito atrasado, de 20 mil milhões de dólares, no primeiro trimestre do próximo ano, garantiram duas fontes próximas à multinacional.

O trabalho no projecto foi interrompido em 2021, quando uma violenta insurgência liderada por militantes ligados ao Estado Islâmico ameaçou o local de Cabo Delgado, levando a TotalEnergies a declarar força maior e interromper a construção.

Em Setembro deste ano, o director-executivo, Patrick Pouyanne, referiu que a empresa planeava recomeçar antes do final deste ano, uma vez que a situação de segurança tinha melhorado com o apoio de uma força militar regional, incluindo o Ruanda.

“A TotalEnergies indicou que pretende reiniciar o seu projecto de (Gás Natural Liquefeito)  GNL em Moçambique em Janeiro de 2024”, disse uma fonte governamental próxima do processo, que pediu o anonimato devido à sensibilidade do assunto.

A violência em curso na província do norte de Moçambique causou milhares de mortes desde que eclodiu em 2017, interrompendo investimentos multimilionários, incluindo o projecto de GNL de 20 mil milhões de dólares, no qual a TotalEnergies tem uma participação de 26,5%.

“A TotalEnergies pediu aos financiadores para obterem aprovação para o reinício do projecto Mozambique LNG no primeiro trimestre de 2024”, disse uma segunda fonte de financiamento com conhecimento directo do projecto.

Esta empreitada, que ajudará a transformar a economia de Moçambique, tem sido alvo de críticas por parte de activistas ambientais que, no mês passado, instaram os financiadores a retirar o seu apoio financeiro.


FILIPE NYUSI JÁ TINHA FALADO DE RETORNO DA TOTAL NO PRIMEIRO TRIMESTRE DE 2024

Segundo Filipe Nyusi, a multinacional TotalEnergies, que lidera o projecto Mozambique LNG, instalado na península de Afungi, distrito de Palma, província de Cabo Delgado, poderá retomar a actividade dentro dos primeiros três meses de 2024. O Presidente da República falava durante a cerimónia de recepção da comunidade moçambicana na diáspora, por ocasião das festividades do fim do ano.

“Para o primeiro trimestre do próximo ano, espera-se a retoma dos projectos em terra, especialmente do projecto Mozambique LNG operado pela TotalEnergies”, afirmou o estadista. Tal deve-se ao “esforço empreendido pelas Forças de Defesa e Segurança de Moçambique (FDS) apoiadas por um contingente militar da Força de Defesa do Ruanda e pela Missão Militar da Comunidade de Desenvolvimento da África Austral, o que influenciou na redução dos ataques terroristas”, acrescentou o chefe do Estado.

O projecto Mozambique LNG é um dos maiores em África, com um custo estimado de 20 mil milhões de dólares e uma capacidade de produção de 12,9 milhões de toneladas por ano. Envolve o desenvolvimento de campos de gás offshore na bacia do Rovuma e a construção de uma fábrica de GNL em terra e de um terminal de exportação na península de Afungi. Espera-se que gere receitas e benefícios significativos para a economia e o povo moçambicanos, e que contribua para a transição e segurança energética global.

A TotalEnergies é o operador e o maior accionista do projecto, com uma participação de 26,5%. Os outros parceiros incluem a empresa pública moçambicana ENH, a empresa japonesa Mitsui, a tailandesa PTTEP e as empresas indianas ONGC Videsh, Bharat Petroleum e Oil India. O projecto assegurou contratos de longo prazo com compradores da Ásia e da Europa, como a China National Offshore Oil Corporation, a Tokyo Gas, a Centrica e a Shell.

A província de Cabo Delgado tem vindo a ser afectada por um conflito desde 2017 que aterroriza as populações. Grupos de rebeldes armados têm pilhado e massacrado aldeias e vilas um pouco por toda a província e uma variedade de ataques foi reivindicada pelo ‘braço’ do autoproclamado Estado Islâmico naquela região. O conflito já provocou mais de 4000 mortes (dados do The Armed Conflict Location & Event Data Project) e pelo menos um milhão de deslocados, de acordo com um balanço feito pelas autoridades moçambicanas.

Diante de diversas percepções que colocam em dúvida a verdade sobre a exportação de feijão bóer de Moçambique para a Índia, a Confederação das Associações Económicas (CTA) veio a público, esta terça-feira, esclarecer que o mercado está aberto a todos os agentes económicos interessados, apesar de estar a correr em tribunal um litígio entre duas empresas exportadoras.

O presidente da agremiação, Agostinho Vuma, reitera que o livre acesso às exportações de forma indiscriminada deve ser para todos os agentes económicos que se interessam pelo sector. Quando se trata de ferir o mercado, a preocupação tem que ser de todos nós, porque quando o mercado fecha, não vai fechar apenas para os litigiantes, vai fechar para todos nós.

Segundo o sector privado, a exportação a partir dos portos da Beira e de Nacala atingiu, este ano, 200 mil toneladas e está a decorrer, em geral, dentro da normalidade, havendo, neste momento, cerca de 40 empresas a exportar.

“Moçambique já atingiu a meta. Nós andamos preocupados a cerca de três semanas, quando estávamos a cerca de 60%, então com o despacho do ministro da economia e finanças foi possível tirar mais alguma produção. Neste momento, nas mãos dos nossos pequenos produtores não existe nenhuma produção, só existe em armazéns de um operador que faz parte deste conflito judicial”, disse Vuma.

Aliás, o presidente da CTA faz saber que o preço de compra do feijão bóer ao produtor subiu dos anteriores 12 para 50 meticais o quilograma.
Estamos perante uma transferência clara de rendimentos através desta que é a principal cultura de rendimento na província de Zambézia e de Nampula, abrangendo mais de um milhão de pequenos produtores”.

Nesta senda, a CTA apela a todas as autoridades administrativas a assegurar através de uma actuação isenta e responsável o cumprimento escrupuloso das decisões emanadas pelo tribunal administrativo da Cidade de Maputo e pelo ministro da Economia e Finanças respeitante a salvaguarda de todos interesses envolvidos na cadeia de produção e exportação de desta commodities agrícola.

No entender da Confederação, o litígio que está no tribunal entre duas empresas tem impacto negativo na reputação do país, mas condiciona o mercado como um todo.


+ LIDAS

Siga nos

PUBLICIDADE
PUBLICIDADE