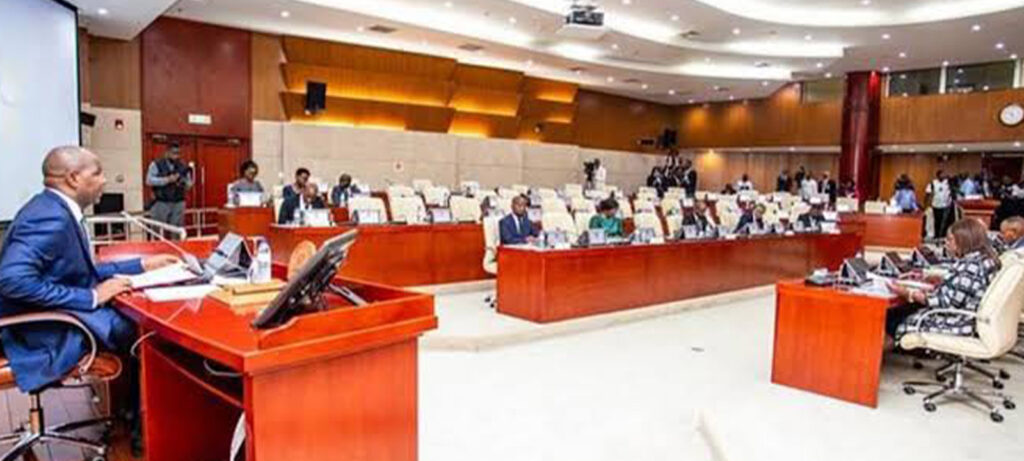
O Conselho de Ministros aprovou, esta terça-feira, 29 de Setembro, durante a sua 28.ª Sessão Ordinária, vários instrumentos legais destinados a regulamentar o voluntariado e introduzir alterações nos regimes de tributação em vigor no país.
Entre as decisões tomadas está o Decreto que aprova o Regulamento da Lei do Voluntariado, que revoga o Decreto n.º 52/2017, de 11 de Outubro. O novo instrumento estabelece mecanismos de acreditação do trabalho voluntário, procurando conferir maior celeridade, flexibilidade e eficácia aos processos, bem como reforçar o controlo das actividades de voluntariado realizadas por cidadãos e entidades promotoras.
Na área fiscal, o Executivo aprovou igualmente alterações ao Regulamento do Código do Imposto sobre o Rendimento das Pessoas Colectivas (IRPC). As mudanças enquadram-se nas reformas introduzidas pela Lei n.º 12/2025, de 29 de Dezembro, e estabelecem prazos, formalidades, mecanismos administrativos e outros procedimentos destinados a assegurar uma aplicação mais uniforme e eficiente da legislação tributária.
O Conselho de Ministros aprovou ainda o Regulamento do Imposto Simplificado para Pequenos Contribuintes (ISPC), que revoga o Decreto n.º 14/2009, de 14 de Abril. O novo regulamento define os procedimentos aplicáveis a pessoas singulares e colectivas que desenvolvem actividades de pequena dimensão, incluindo nos sectores agrícola, pecuário, pesqueiro, industrial e comercial, bem como no artesanato, prestação de serviços e comércio ambulante.
Outra decisão foi a aprovação de alterações ao Regulamento do Código do Imposto sobre o Valor Acrescentado (IVA), no âmbito das reformas introduzidas pela Lei n.º 10/2025, de 29 de Dezembro. Segundo o Governo, as alterações visam modernizar o sistema fiscal, alargar a base tributária e reforçar a capacidade de arrecadação de receitas públicas, incluindo no domínio da economia digital.
Foi igualmente aprovado o Decreto que altera vários artigos do Regulamento do Código do Imposto sobre o Rendimento das Pessoas Singulares (IRPS). A medida, enquadrada nas reformas introduzidas pela Lei n.º 11/2025, de 29 de Dezembro, pretende definir procedimentos, prazos e mecanismos administrativos complementares para a execução da legislação tributária.
As decisões foram tomadas na sessão realizada em Maputo, a 29 de Setembro de 2026.